Jung kauft Alt: Die clevere KfW-Förderung für sanierungsbedürftige alte Häuser
Das KfW-Programm "Jung kauft Alt" unterstützt junge Familien aktiv dabei, sanierungsbedürftige Bestandsimmobilien zu erwerben und energetisch aufzuwerten. Ein echter Gamechanger für den ländlichen Raum.
Der Traum vom eigenen Haus scheint für viele junge Familien in weite Ferne gerückt zu sein. Hohe Bauzinsen, explodierende Materialkosten und ein Mangel an erschwinglichem Bauland haben den Neubau zu einem Privileg für Gutverdienende gemacht. Gleichzeitig stehen in vielen ländlichen Regionen und Vorstädten Deutschlands zehntausende ältere Häuser leer. Hier setzt eine der wichtigsten innovationsfördernden Maßnahmen der deutschen Bau- und Wohnungspolitik an. Das KfW-Wohneigentumsprogramm "Jung kauft Alt", initiiert durch das Bundesministerium für Wohnen, Stadtentwicklung und Bauwesen (BMWSB) und abgewickelt über die Kreditanstalt für Wiederaufbau (KfW), schlägt eine essenzielle Brücke zwischen diesen beiden Herausforderungen. Es hilft jungen Familien bei der Finanzierung und rettet zeitgleich alte Bausubstanz vor dem Verfall.
In diesem umfassenden Leitfaden beleuchten wir alle Aspekte, die Sie über das Programm wissen müssen, erklären die ökonomischen sowie ökologischen Vorteile und zeigen praxisnah auf, wie der Weg von der ersten Besichtigung bis zur vollzogenen Sanierung aussieht.
Hintergrund und Kontext: Die Notwendigkeit eines Kurswechsels
Der deutsche Immobilienmarkt befindet sich seit geraumer Zeit in einem massiven Umbruch. Nach über einem Jahrzehnt der Niedrigzinsphase, in der Neubaugebiete an den Rändern der Kommunen rasant wuchsen, brachte die Zinswende ab 2022 den Markt abrupt zum Stillstand. Die monatliche Belastung für einen standardisierten Immobilienkredit hat sich für viele Haushalte mehr als verdoppelt. Gleichzeitig kämpfen Städte und Gemeinden mit dem sogenannten "Donut-Effekt": Die historischen Ortskerne bluten aus, ältere Bestandsgebäude bleiben aufgrund unzureichender energetischer Standards unverkäuflich, während der Siedlungsdruck an den Rändern und damit die ökologisch bedenkliche Flächenversiegelung weiterhin hoch bleiben.
Darüber hinaus erfordert der Klimaschutzplan der Bundesrepublik eine drastische Reduktion der CO2-Emissionen im Bausektor. Ein erheblicher Anteil des deutschen Wohngebäudebestands stammt aus den Nachkriegsjahren bis in die späten 1980er Jahre. Diese Häuser weisen in der Regel katastrophale Energiebilanzen auf und sind verantwortlich für einen signifikanten Teil des nationalen Energieverbrauchs.
Das Programm "Jung kauft Alt" fungiert hierbei als politischer Hebel. Anstatt die Flächenversiegelung weiter voranzutreiben, sollen Familien dazu motiviert werden, dieses enorme Reservoir an bestehendem Wohnraum zu nutzen. Der Clou an der Sache ist die Verknüpfung von Erwerb und sofortiger energetischer Sanierung. So werden klimapolitische Ziele erreicht, und junge Menschen erhalten gleichzeitig Zugang zu gefördertem, zinsgünstigem Kapital für den Vermögensaufbau.
Das Programm "Jung kauft Alt" im Detail
Das Programm bietet zinsverbilligte Kredite für den Erwerb von Bestandsgebäuden, die eine schlechte Energieeffizienzklasse (häufig F, G oder H) aufweisen, unter der strikten Bedingung, dass diese Objekte im Anschluss auf ein förderfähiges Energieniveau gebracht werden. Doch wer genau profitiert von diesem Instrument in der umfassenden KfW-Förderung, und welche Bedingungen müssen erfüllt werden?
Zielgruppe und Voraussetzungen für Antragsteller
Die Hauptzielgruppe sind Familien sowie Alleinerziehende mit mindestens einem minderjährigen Kind. Um den sozialen Aspekt der Förderung zu wahren, gelten zudem Einkommensgrenzen. Das zu versteuernde Haushaltsjahreseinkommen darf bei einer Familie mit einem Kind einen Wert von 90.000 Euro nicht überschreiten. Für jedes weitere minderjährige Kind im Haushalt erhöht sich diese Grenze um jeweils 10.000 Euro.
Es ist wichtig zu verstehen, dass hierbei das zu versteuernde Einkommen betrachtet wird, welches in der Vorletzten Jahressteuererklärung aufgeführt ist. Das Bruttoeinkommen kann demnach signifikant über dieser Grenze liegen. Zudem muss der Käufer die Immobilie selbst als Hauptwohnsitz nutzen; eine Vermietung oder spätere Veräußerung innerhalb der ersten Jahre ohne Förderschädlichkeit ist ausgeschlossen.
Anforderungen an die Immobilie und Sanierungspflicht
Damit eine Immobilie förderfähig ist, muss sie zu den "energetischen Sorgenkindern" gehören. Das KfW-Programm greift in der Regel bei Gebäuden der Energieeffizienzklassen F, G oder H. Zudem bedarf es eines maßgeblichen Sanierungsplans. Die geförderten Familien verpflichten sich durch die Annahme der Darlehen, das Gebäude innerhalb eines vorgegebenen Zeitraums (oftmals 54 Monate ab Kreditzusage) auf das Niveau einesKfW-Effizienzhauses (etwa EH 70 EE oder besser) aufzuwerten.
"Die Umnutzung und energetische Sanierung des Bestands ist der größte Hebel zur Erreichung unserer Klimaziele im Bausektor. Programme wie Jung kauft Alt setzen genau hier an, indem sie finanzielle Hürden für die komplexeste Käufergruppe abbauen."
Zinsen, Laufzeiten und Fördermodalitäten
Das Herzstück der Unterstützung liegt nicht in einem simplen Einmal-Zuschuss, sondern primär in stark vergünstigten Zinssätzen für das aufgenommene Fremdkapital. Die KfW bietet langlaufende Kredite mit Zinsbindungen von meist 10 Jahren, bei effektiven Jahreszinsen, die in den ersten Anpassungsphasen deutlich unter den gängigen Marktkonditionen von Geschäftsbanken liegen.
Zudem können Tilgungszuschüsse oder Kombinationen mit anderen Fördergewerken geltend gemacht werden. Die Kreditsummen variieren je nach Anzahl der Kinder und der Tiefe des geplanten Sanierungsgrades (zwischen 100.000 und bis zu 150.000 Euro Förderdarlehen pro Antragstellung).
Warum der Kauf einer Bestandsimmobilie jetzt so attraktiv ist
Sich ein älteres, sanierungsbedürftiges Haus zu kaufen, erfordert visionäres Denken und eine gute Vorbereitung. Doch die Vorteile, sowohl auf ökologischer als auch auf ökonomischer Ebene, überwiegen für viele potenzielle Hauskäufer deutlich, wenn die Förderung stimmt.
Ökologische Vorteile: Das Konzept der „Grauen Energie“
Einer der häufig unterschätzten Faktoren bei der Diskussion um Klimafreundlichkeit ist die sogenannte „Graue Energie“. Damit ist die gesamte Primärenergie gemeint, die in den Bauwerken durch Herstellung der Materialien, Transport, Bau und Montage gebunden ist. Ein Haus neu zu bauen – selbst, wenn es ein hochmodernes Passivhaus ist – verbraucht enorme Mengen an grauer Energie für Beton, Stahl, Glas und Infrastruktur.
Wird stattdessen ein bestehendes Haus entkernt, gedämmt und mit moderner Technik ausgestattet, bleibt die graue Energie im Mauerwerk und im Fundament erhalten. Das schont die Ressourcen, vermeidet enorme Mengen an Bauabfall und senkt die Gesamt-CO2-Emissionen eines Gebäudes über seinen gesamten Lebenszyklus hinweg drastisch. Das "Jung kauft Alt"-Programm trägt genau diesem Prinzip Rechnung.
Ökonomische Vorteile: Vermeidung hoher Grundstückskosten
Gerade in Ballungsräumen und attraktiven Speckgürteln sind nicht die Baukosten das primäre Hindernis, sondern die explodierenden Grundstückspreise. Bei Bestandsimmobilien erwirbt man das Grundstück stets mit – oftmals sind diese Grundstücke zudem deutlich größer geschnitten und weisen über Jahrzehnte gewachsene Gärten und Bäume auf, was in Neubaugebieten heutzutage kaum noch zu finden ist.
Zudem profitieren Käufer von der bereits fertigen Erschließung. Straßen, Kanäle, Strom, Wasser und Breitbandinternet sind bereits vorhanden. Teure und monatelange Erschließungsverfahren entfallen. Und durch die staatlich gesicherte Zinsvergünstigung sinkt die monatliche Gesamtrate, was den finanziellen Spielraum für Handwerkerkosten oder familiäre Ausgaben spürbar erhöht.
Energetische Sanierung: Der Schlüssel zum KfW-Erfolg
Um in den vollumfänglichen Genuss der Förderung zu kommen, muss, wie bereits erwähnt, eine deutliche Anhebung des energetischen Standards der Immobilie erfolgen. Diese energetischen Sanierung sollte sorgfältig und systematisch geplant werden.
Typische Maßnahmen, die zur Zielerreichung notwendig sind
- Gebäudehülle dämmen: Dies betrifft insbesondere das Dach, die oberste Geschossdecke, die Fassaden und die Kellerräume. Eine gute Dämmung verhindert, dass wertvolle Wärme nach außen entweicht, und ist die Grundvoraussetzung für den effizienten Betrieb moderner Heizsysteme.
- Fenster und Türen tauschen: Einfach- oder unzureichende Doppelverglasungen der 70er und 80er Jahre müssen gegen moderne wärmeschutzverglaste Fenster (häufig Dreifachverglasung) ausgewechselt werden.
- Heizungsoptimierung und -erneuerung: Der Austausch veralteter Öl- oder Gasheizungen gegen eine umweltfreundliche Wärmepumpe oder, in Ausnahmen, ein Pellet-System steht im Fokus. Oftmals müssen in diesem Zuge auch Plattenheizkörper gegen Fußbodenheizungen oder spezielle Niedertemperatur-Heizkörper ausgetauscht werden, um die Effizienz der Wärmepumpe zu gewährleisten.
- Einbau einer Lüftungsanlage: Zur Vermeidung von Schimmelbildung durch die luftdichte Gebäudehülle ist oftmals der Einbau einer dezentralen oder zentralen Lüftungsanlage mit Wärmerückgewinnung ratsam.
Die Einbindung des Energieeffizienz-Experten (EEE)
Ohne einen zertifizierten Energieeffizienz-Experten der dena (Deutsche Energie-Agentur) läuft bei KfW-Sanierungsförderungen nichts. Der EEE muss bereits vor Vertragsunterzeichnung oder Antragstellung hinzugezogen werden. Er stellt den energetischen Ist-Zustand des Hauses fest und erstellt einen Sanierungsfahrplan (iSFP).
Der Experte übernimmt zudem die Bestätigung zum Antrag (BzA), welche zwingend in das KfW-System eingegeben werden muss, um das Förderdarlehen freizuschalten. Später, nach Abschluss der Baumaßnahmen, bestätigt der Experte mit der „Bestätigung nach Durchführung“ (BnD), dass alle Vorgaben sach- und fachgerecht erfüllt wurden.
Kumulierbarkeit mit anderen Förderungen
Ein entscheidender Vorteil bei der Finanzierungsplanung ist die intelligente Kumulierung verschiedener Fördertöpfe. So kann das zinsgünstige Darlehen aus "Jung kauft Alt" oftmals kombiniert werden. Ein prominentes Beispiel ist die Kombination mit den aktuellen zuschussbasierten BAFA-Zuschüssen für den Heizungstausch. Gemäß der Bundesförderung für effiziente Gebäude (BEG EM) können Familien für den Einbau einer klimaschonenden Heizung bis zu 70 % der anfallenden Kosten direkt als Zuschuss zurückerhalten. Diese Mittel können dann teilweise wieder als Sondertilgungen genutzt werden, was die Kreditlast weiter reduziert.
Aktuelle Entwicklungen und politische Anpassungen
Das Programm ist erst kürzlich als offizielle Direktive des BMWSB vorgestellt und implementiert worden, um auf den anhaltenden Abwärtstrend im Bausektor zu reagieren. Angesichts der angespannten Haushaltslage des Bundes für das und die kommenden Jahre stand zeitweise infrage, ob ausreichende Fördervolumen bereitgestellt werden können. Doch das Ministerium reagierte und stellte sicher, dass die Kreditausreichungen über die KfW gedeckt sind.
Marktbeobachter verzeichnen bereits in den ersten Monaten eine extrem hohe Resonanz. Eine der Kernbotschaften der aktuellen Überarbeitungen war, den Förderdschungel lichter und zugänglicher zu gestalten. So prüfen unabhängige Datenbanken wie die Förderdatenbank des Bundes kontinuierlich, welche Kommunal- oder Landesförderungen additiv greifen, sodass Familien auf Ebene der Bundesländer (z.B. L-Bank in Baden-Württemberg oder NRW.BANK in Nordrhein-Westfalen) zusätzlich von ergänzenden Familienzuschüssen für den Kauf von Altbauten profitieren können.
Wichtige Fakten & Daten im Überblick
Um einen schnellen Kompass im Zahlenwerk der KfW zu behalten, hier die wichtigsten Kennzahlen und Eckdaten zum Wohneigentumsprogramm "Jung kauft Alt" (vergleichen Sie hierzu auch offizielle Anpassungen auf kfw.de, da Zinssätze tagesaktuellen Schwankungen unterliegen):
- Maximale Kreditsumme: Bis zu 150.000 Euro pro Wohneinheit (abhängig von Kinderzahl und erreichtem Sanierungslevel).
- Ziel-Effizienzhaus (EH): Das Gebäude muss typischerweise auf das Niveau EH 70 EE oder EH 85 EE aufgewertet werden.
- Sanierungsfenster: Für den kompletten Umbau bleiben zumeist 54 Monate nach Kreditzusage.
- Förderart: Ein zinsverbilligtes Darlehen; die Verbilligung wirkt sich enorm auf die Gesamtlaufzeit aus (in der Spitze bis zu mehreren zehntausend Euro Zinsersparnis gegenüber Banken).
- Haushaltseinkommen: 90.000 Euro (zu versteuernd, 1 Kind), zzgl. 10.000 Euro für jedes weitere Kind.
Auswirkungen auf den Immobilienmarkt und ländliche Räume
Die mittelfristigen Auswirkungen dieses Programms können kaum überschätzt werden. Zunächst stabilisiert es den Immobilienmarkt im unteren Preissektor. Gebäude, die lange keine Interessenten fanden, werden durch die Subventionierung der Sanierung wieder wettbewerbsfähig.
Für den ländlichen Raum bedeutet der Zuzug junger Familien einen immensen sozioökonomischen Gewinn. Schulen, Kindergärten, lokaler Einzelhandel und Vereine profitieren davon, dass die Bevölkerungsstruktur eine Verjüngung erfährt. Darüber hinaus schützt diese Revitalisierung von bestehenden Wohngebieten aktiv wertvolles Ackerland am Rande der Gemeinden, welches ansonsten für klassische Neubaugebiete erschlossen worden wäre.
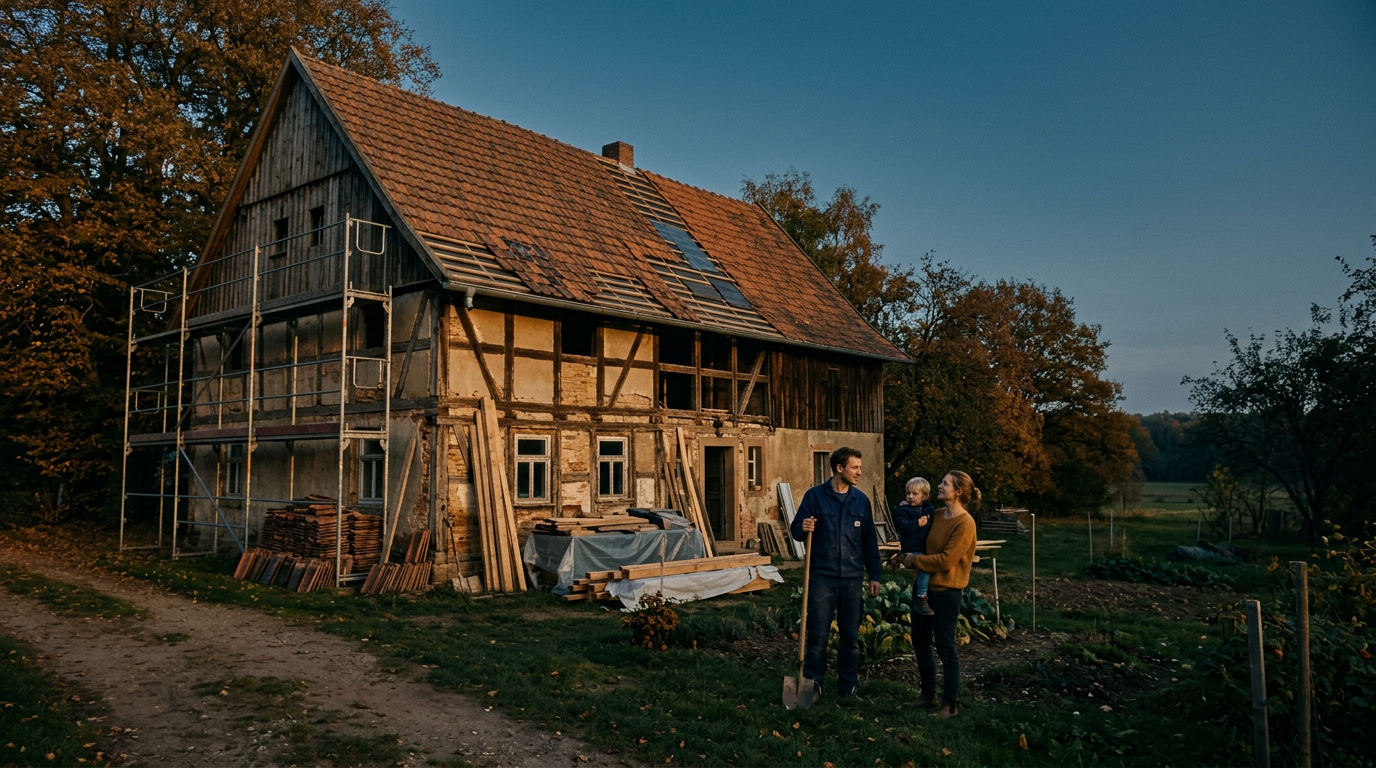
Wirtschaftlich profitieren auch die regionalen Handwerksbetriebe. Die energetische Sanierung (Dachdecker, Heizungsbauer, Fensterbauer) ist traditionell lokal organisiert. Das Förderprogramm generiert somit eine stetig wachsende Auftragslage in schwierigen konjunkturellen Zeiten für das ansässige Handwerk.
Häufig gestellte Fragen (FAQ)
1. Definiert das Programm "Jung kauft Alt" ein spezifisches Höchstalter für die Käufer? Der Name des Programms ist insofern etwas irreführend, als dass es kein striktes kalendarisches Alter (z.B. maximal 35 oder 40 Jahre) vorschreibt. „Jung“ bezieht sich im Förderrecht auf das Vorhandensein von noch nicht volljährigen Kindern im Haushalt sowie auf den Aspekt, dass typischerweise Familien in der Gründungsphase Erstkäufer sind.
2. Kann ich das Programm nutzen, wenn ich noch keine Kinder habe, aber plane, bald eine Familie zu gründen? Leider nein. Ab dem Zeitpunkt der Antragstellung muss das Kind (oder die Kinder) bereits geboren sein oder spätestens innerhalb der in den Richtlinien verankerten engen Frist leben. Schwangerschaften kurz vor der Geburt können unter speziellen Nachweispflichten oftmals anerkannt werden. Paare ohne Kinder sollten jedoch auf klassische KfW-Effizienzhaussanierungs-Kredite ohne den speziellen Familienfokus ausweichen.
3. Was passiert, wenn während der Bauphase das Geld knapp wird und das anvisierte Effizienzhaus-Ziel nicht erreicht werden kann? Dies ist ein kritisches Risiko. Wird das vertraglich vereinbarte energetische Ziel, z.B. EH 70, am Ende der Frist durch den Energieeffizienz-Experten nicht bestätigt, entfallen rückwirkend die Förderkonditionen. Der Kredit wird in diesem Fall meist auf marktübliche, deutlich teurere und unsubventionierte KfW-Konditionen umgeschuldet. Eine realistische und großzügig bemessene Kostenkalkulation vorab ist daher unerlässlich.
4. Sind Eigenleistungen "Muskelhypotheken" bei der Sanierung erlaubt? Grundsätzlich ja, Eigenleistungen sind erlaubt und können die Baukosten erheblich senken. Die Materialkosten für diese Eigenleistungen können sogar Bestandteil der geförderten Kosten sein. Entscheidend ist jedoch, dass die energetische Wirksamkeit (zum Beispiel bei Dämmmaßnahmen) vom zertifizierten Energieexperten begutachtet und fachgerecht bestätigt wird.
Wichtigste Erkenntnisse
- Gezielte Unterstützung: „Jung kauft Alt“ fokussiert sich rein auf Familien (mind. 1 minderjähriges Kind) mit mittleren Einkommen (max. 90.000 € zu versteuerndes Einkommen für das erste Kind).
- Sanierungszwang als Chance: Alte Gebäude (Klassen F, G, H) müssen erworben und modernisiert werden – dies schützt das Klima durch Erhalt grauer Energie.
- Finanzieller Hebel: Durch stark reduzierte Zinsen lassen sich gegenüber gewöhnlichen Marktdarlehen erhebliche Kosten über die Laufzeit sparen, in einigen Konstellationen bis zu sechsstellige Beträge.
- Energieexperten-Pflicht: Ohne einen zertifizierten Energieberater, der frühzeitig in den Kaufprozess eingebunden wird, fließen keine Fördermittel.
- Kombination macht stark: Die Kombination der Förderkredite mit den Zuschüssen von BAFA (z.B. für eine neue Wärmepumpe) und regionalen Fördertöpfen maximiert den Nutzen für Bauherren.
Fazit & Ausblick
Das Programm "Jung kauft Alt" ist in der gegenwärtig schwierigen marktwirtschaftlichen Situation einer der vielversprechendsten Hebel für Familien, um den Sprung ins eigene Heim trotz Zinswende zu realisieren. Es setzt genau an den Schmerzstellen unserer Zeit an: Bezahlbarer Wohnraum, Schutz von Boden- und Klimaresourcen und Revitalisierung von Gemeinschaften.
Wer bereit ist, Schweiß, Planungsaufwand und Zeit in eine altersschwache Immobilie zu investieren, sichert sich nicht nur ein individuelles Zuhause mit Charakter fernab des monotonen Neubau-Standards, sondern baut sich einen zukunftssicheren, hoch energieeffizienten Vermögenswert im Alter auf. Da die globalen Klimaziele in den kommenden Jahren den Druck auf den Gebäudesektor weiter erhöhen werden, ist eine frühzeitige Sanierung eine wertsteigernde Maßnahme. So wird durch das Programm eine clevere Symbiose aus Familientraum, solidem Finanzmanagement und nachhaltigem Klimaschutz in Deutschland geschaffen.
Quellen und weiterführende Dokumente
Hier finden Sie die im Artikel hinterlegten Quellen. Eine Kennzeichnung der Förderstelle beschreibt die Herkunft des Links, nicht die fachliche Prüfung des Artikels. Verbindlich bleiben die aktuellen Unterlagen der jeweiligen Förderstelle.
- Kreditanstalt für Wiederaufbau (KfW)KfW
- Förderdatenbank des BundesFörderdatenbank
Redaktion und Korrekturen
Maßstab für Quellenarbeit und Korrekturen sind die Redaktionsrichtlinien und auf Über uns.
Ähnliche Förderprogramme
Garten und Hitzeschutz: Maßnahmen und Förderung prüfen
Garten und Gebäude an Hitze und Starkregen anpassen: Begrünung, Entsiegelung und Projektplanung. Förderbedingungen und zuständige Stellen gezielt prüfen.
KfW-Förderung & Baufinanzierung 2026: Der strategische Wegweiser für den Hauskauf trotz hoher Zinsen
Wie Sie KfW-Kredite und klassische Bankdarlehen im aktuellen Zinsumfeld optimal kombinieren. Ein Leitfaden für Hauskauf und klimafreundlichen Neubau.
KfW-Förderung „Jung kauft Alt“: Verbesserte Konditionen für Familien ab August 2026 im Detail
Bund und KfW haben die Bedingungen für die Bestandsförderung „Wohneigentum für Familien“ (KfW 300) im August 2026 spürbar verbessert. Unser Fachratgeber zeigt, wer profitiert, wie hoch die Kredite ausfallen und wie der Erwerb sanierungsbedürftiger Immobilien gefördert wird.