KfW-Programm Jung kauft Alt: Der Weg zum sanierten Eigenheim
Mit dem neuen Förderprogramm „Jung kauft Alt“ greift der Bund jungen Familien unter die Arme. Wer ein altes Haus kauft und energetisch auf Vordermann bringt, profitiert von extrem günstigen Zinsen.
Der Traum von den eigenen vier Wänden ist in den vergangenen Jahren für viele Familien in weite Ferne gerückt. Schuld daran ist ein toxischer Mix aus explodierten Baupreisen, anhaltend hohen Zinsen für Immobilienkredite und restriktiven Kreditvergaberichtlinien der Banken. Gleichzeitig steht Deutschland vor einer massiven demografischen und ökologischen Herausforderung: In den Vororten und ländlichen Regionen werden in den kommenden Jahren Millionen älterer und oft unsanierter Einfamilienhäuser leer stehen, weil die Babyboomer-Generation diese nicht mehr halten kann oder vererbt. An dieser entscheidenden Schnittstelle setzt das innovative KfW-Programm „Jung kauft Alt“ an. Es soll jungen Familien den Sprung ins Eigenheim ermöglichen, den Bau- und Wohnungsmarkt entlasten und gleichzeitig einen signifikanten Beitrag zum Klimaschutz durch eine drastische Reduktion der CO₂-Emissionen im Gebäudesektor leisten.
Diese weitreichende Initiative der Bundesregierung, ausgegeben über die Kreditanstalt für Wiederaufbau (KfW), richtet sich spezifisch an Familien mit minderjährigen Kindern, die ein sanierungsbedürftiges Bestandsobjekt erwerben und dieses im direkten Anschluss energetisch sanieren wollen. Der Staat lockt dabei mit zinsverbilligten Krediten, die im aktuellen Zinsumfeld einen extremen Wettbewerbsvorteil darstellen und die monatliche Ratenbelastung massiv drücken können. Wer die Hürden der Beantragung nimmt und das Projekt strategisch plant, kann hunderttausende Euro sparen. In diesem umfangreichen Leitfaden werfen wir einen detaillierten Blick auf alle Facetten der Förderung, klären auf, welche Hürden lauern, und zeigen Ihnen Schritt für Schritt, wie Sie Ihr Projekt „Altes Haus“ erfolgreich umsetzen.
Hintergrund und Kontext: Warum ein Programm wie „Jung kauft Alt“ unverzichtbar wurde
Seit der Jahrtausendwende konzentrierte sich die staatliche KfW-Förderung stark auf den Neubau hochgradig energieeffizienter Häuser. Der Fokus lag darauf, neues Wohnen so klimaneutral wie möglich zu gestalten. Die Realität des Jahres 2024 zeigt jedoch ein ganz anderes Bild: Der Neubau ist dramatisch eingebrochen. Die von der Bundesregierung ursprünglich anvisierten 400.000 neuen Wohnungen pro Jahr werden weitreichend verfehlt, Branchenverbände sprechen von einer Baukrise historischen Ausmaßes. Große Projektentwickler gehen in die Insolvenz, Baugenehmigungen fallen auf Tiefststände.
Gleichzeitig wächst der Druck im Kessel der Bestandsimmobilien. Vor allem Ein- und Zweifamilienhäuser aus den Baujahren 1950 bis 1980 stehen vor einem Generationswechsel. Diese Objekte weisen jedoch meist sehr schlechte Energiebilanzen auf: Unisolierte Dächer, einfach oder doppelt verglaste Fenster aus den Siebzigern und veraltete Öl- oder Gasheizungen, die im Winter regelrecht Geld in die Luft blasen, sind dort der Standard. Ohne eine umfassende energetische Sanierung droht diesen Häusern der massive Wertverfall (der sogenannte „Braune Abschlag“).
Die demografische Zwickmühle und die Wohnungsnot
Besonders in mittelgroßen Städten und ländlichen Kommunen zeichnet sich der sogenannte Donut-Effekt ab: In den Ortskernen stehen alte Häuser leer oder werden bald leer stehen, während gleichzeitig auf der grünen Wiese teurer Boden versiegelt wird, um neue Neubaugebiete auszuweisen. Ein infrastruktureller und ökologischer Wahnsinn, den die Politik nun eindämmen möchte.
Das Bundesministerium für Wohnen, Stadtentwicklung und Bauwesen (BMWSB) hat deshalb das Konzept „Jung kauft Alt“ entwickelt, das im Bundeshaushalt mit signifikanten Fördermitteln bedacht wird. Es schlägt mehrere Fliegen mit einer Klappe: Junge Familien binden sich an bestehende Dorf- oder Stadtstrukturen, alte Gebäude werden durch die ohnehin zwingend notwendige Sanierung fit für die klimaneutrale Zukunft gemacht, der Flächenverbrauch für Neubauten wird minimiert und Handwerksbetriebe in der Region erhalten dringend benötigte Aufträge im Bereich der Modernisierung.
„Der Erwerb und die zeitnahe Sanierung von Bestandsimmobilien ist der wichtigste Hebel, den wir derzeit in der Hand haben, um die Klimaziele im Gebäudesektor noch ansatzweise zu erreichen, ohne dabei junge Familien durch unbezahlbare Neubau-Fantasien auszugrenzen.“ – Zitat aus Branchenkreisen zur neuen Förderlandschaft.
Warum Bestandsimmobilien? Der Fokus auf die Graue Energie
Wenn von Klimaschutz bei Gebäuden die Rede ist, fällt schnell der Begriff der Einsparung von Heizenergie. Doch das ist nur die halbe Wahrheit. Ein gewaltiger Faktor, den die strikte Neubau-Fokussierung der vergangenen Jahre stets ignorierte, ist die sogenannte „Graue Energie“. Damit ist jene Energie gemeint, die für die Herstellung, den Transport und den Einbau der Baumaterialien, vor allem Beton, Ziegel und Stahl, aufgewendet werden musste.
Ein bestehendes Einfamilienhaus bindet große Mengen an Grauer Energie. Würde man dieses Gebäude abreißen und stattdessen ein komplett neues Haus errichten – selbst eines mit den höchsten Effizienzstandards (wie EH40) –, würde es Jahrzehnte dauern, bis die energetischen Vorteile des neuen Hauses den CO₂-Rucksack ausgleichen, der durch den Abriss und den Neubau entstanden ist. Wer ein Haus aus dem Jahr 1960 kauft und dessen Mauern weiternutzt, spart sofort tonnenweise CO₂-Emissionen. Dieser ressourcenschonende Aspekt ist das ideologische Fundament des Programms „Jung kauft Alt“.
Vermeidung von Bodenversiegelung und Nutzung bestehender Infrastruktur
Ein weiterer zentraler Vorteil beim Kauf einer Bestandsimmobilie ist die bereits komplett vorhandene Infrastruktur. Das Haus ist voll erschlossen – Strom, Wasser, Abwasser und oft Glasfaser sind bereits verlegt. Auch Straßen, Kindergärten, Einkaufsmöglichkeiten und die Anbindung an den Nahverkehr sind im Viertel schon etabliert. Bei Neubaugebieten am Rand der Dörfer muss all dies oft für Millionenbeträge von der Gemeinde neu geschaffen werden. Aus diesen Gründen hat auch die Europäische Union in jüngster Zeit entsprechende Bestrebungen forciert. Wer sich für europäische Richtlinien interessiert, findet oft auch weiterreichende Informationen zu künftigen Klimazielen unter commission.europa.eu.
Wie funktioniert „Jung kauft Alt“ der KfW genau?
Das Programm zielt primär auf die Zinslast ab. Während die KfW in der Vergangenheit auch oft mit direkten Tilgungszuschüssen (Geld, das man nicht zurückzahlen musste) gearbeitet hat, ist bei der Wohneigentumsförderung der Zinsvorteil das zentrale Förderinstrument. Die KfW refinanziert sich am Kapitalmarkt in der Regel sehr günstig und gibt diesen Vorteil, zusätzlich aufgestockt durch Haushaltsmittel des Bundes, an die Familien weiter. Wer sich entscheidet, eine ältere Immobilie mit sehr schlechtem Energieausweis-Wert oder einer komplett veralteten Heizungsanlage zu kaufen, kann ein solches Darlehen in Anspruch nehmen.
Fördervoraussetzungen: Wer darf den Antrag stellen?
Die Hürden, an dieses begehrte und zinsverbilligte Geld zu kommen, sind spezifisch formuliert, um Streueffekte zu vermeiden und genau die Zielgruppe zu treffen, die das Geld am dringendsten benötigt:
- Minderjährige Kinder: Antragsberechtigt sind Familien oder auch Alleinerziehende, in deren Haushalt mindestens ein Kind unter 18 Jahren lebt. Das Kind muss bei Antragstellung bereits geboren sein, es kann aber zuweilen Sonderregelungen bis hin zum Vorliegen des Mutterpasses geben, was jedoch immer vorab im Einzelfall bei der durchleitenden Bank geprüft werden muss.
- Einkommensgrenzen: Das Programm soll explizit „Schwellenhaushalte“ unterstützen. Das zu versteuernde Haushaltseinkommen (welches nicht identisch mit dem Bruttoeinkommen ist, sondern in der Regel nach Abzug zahlreicher Posten deutlich darunter liegt) darf bestimmte Höchstgrenzen nicht überschreiten. Oft orientieren sich diese an Grenzen von 90.000 Euro bei einem Kind, die sich für jedes weitere Kind um einen festen Betrag, zum Beispiel 10.000 Euro, erhöhen.
- Selbstnutzung: Das erworbene Gebäude darf nicht vermietet werden. Es muss den alleinigen Lebensmittelpunkt der geförderten Familie darstellen.
- Zustand der Immobilie: Das Herzstück der Förderung: Sie greift nur, wenn die erworbene Immobilie alt und in energetisch schlechtem Zustand ist. Die genauen Kriterien knüpfen dabei zumeist an Gebäude der Energieeffizienzklassen F, G oder H (bzw. an Kriterien zum Nicht-Vorliegen bestimmter Effizienzstandards, die seit Mitte der Neunziger vorgeschrieben waren).
- Sanierungspflicht: Wer die günstigen Zinsen einkassiert, verpflichtet sich im Gegenzug, das Haus innerhalb eines ambitionierten, aber realistischen Zeitraums (oftmals 54 bis 84 Monate) in ein festgelegtes KfW-Effizienzhaus-Niveau (z. B. mindestens EH70 EE) zu sanieren.
Konditionen und Zinservorteil
Was bringt das Programm in Zahlen ausgedrückt? Angenommen, der reguläre Bauzins am Markt liegt bei knapp 3,8 bis 4,2 Prozent (bei einer Zinsbindung von 10 Jahren). Mit „Jung kauft Alt“ drückt der Staat diesen Zinssatz unter Umständen massiv herunter – teilweise auf Zinsen um die 1 bis 1,5 Prozent (je nach exakter Laufzeit und tagesaktuellem KfW-Konditionentableau).
Um dies greifbar zu machen: Bei einer Kreditsumme von 150.000 Euro, die aus diesem speziellen Fördertopf bezogen wird, spart eine Familie jeden Monat schnell einige hundert Euro an reiner Zinsbelastung. Geld, das wiederum perfekt genutzt werden kann, um höhere Tilgungen zu stemmen oder regionale Kredite zur Co-Finanzierung der Sanierungsmaßnahmen zu bedienen.
Die Kombination mit der energetischen Sanierung (BEG)
Das Programm „Jung kauft Alt“ deckt meist den Bereich des Immobilienkaufs, oft verknüpft mit bestimmten Maximalbeträgen zum Kaufvertragswert. Doch das Haus muss schließlich auch noch in das geforderte Energieeffizienz-Niveau gehievt werden. Wer ein Haus der Klasse H auf EH 70 EE bringen will, sieht sich einer Herkulesaufgabe gegenüber. Typische Maßnahmen sind hier:
- Dachdämmung oder Dämmung der obersten Geschossdecke
- Einbau einer Wärmepumpe inkl. Flächenheizung oder großflächigen Heizkörpern
- Installation einer Photovoltaikanlage
- Fassadendämmung (WDVS)
- Austausch der alten Fenster gegen moderne Dreifachverglasung
An diesem Punkt kommt die sogenannte Bundesförderung für effiziente Gebäude (BEG) ins Spiel. Die echte Kunst der Baufinanzierung besteht heutzutage darin, den günstigen Kredit aus „Jung kauft Alt“ für den Kauf so intelligent wie möglich mit den BAFA-Zuschüssen und KfW-Zuschüssen für die eigentliche Sanierung zu verketten. Aktuell lassen sich hier im Rahmen der BEG EM (Einzelmaßnahmen) unter dem Klimabonus teils bis zu 70 % Zuschuss für den Heizungstausch sichern. Das Bundesamt für Wirtschaft und Ausfuhrkontrolle bietet weitere, extrem hilfreiche Darstellungen und Details auf seiner Webseite bafa.de.
Fahrplan für junge Familien: Von der Idee zum Einzug
Damit die Förderungen wasserdicht bewilligt werden, muss eine strikte Reihenfolge eingehalten werden. Einer der häufigsten Fehler von Familien ist es, aus Unwissenheit Kaufverträge oder Bauverträge zu unterschreiben, bevor die Fördermittel genehmigt oder zumindest formal beantragt und von der Bank eingebucht wurden!
Schritt 1: Das richtige Objekt finden und bewerten Suchen Sie nach Immobilien der schlechten Effizienzklassen. Holen Sie vor dem Kauf zwingend den Energieausweis beim Verkäufer oder Makler ein.
Schritt 2: Den Energie-Effizienz-Experten (EEE) einbinden Ohne einen zertifizierten Energieberater, der in der Liste der dena (Deutsche Energie-Agentur) geführt ist, geht im staatlichen Förder-Dschungel gar nichts. Der Berater stellt den individuellen Sanierungsfahrplan (iSFP) auf. Er rechnet präzise aus, durch welche Maßnahmenkombination das Haus das vorgeschriebene Effizienzhaus-Niveau für das Programm Jung kauft Alt erreicht.
Schritt 3: Bankgespräch und Antragstellung Mit dem Sanierungsfahrplan und dem Vorvertrag (oder dem zugesicherten Kaufpreis) geht es zur Hausbank. Die Hausbank ist das Nadelöhr, denn sie wickelt im sogenannten Durchleitungsprinzip die Kredite der KfW ab. Unterschreiben Sie keine Liefer- oder Leistungsverträge für die Handwerker und vor allem keinen notariellen Kaufvertrag (es sei denn mit Rücktrittsklausel zum Zwecke der Förderantragstellung), bevor die Hausbank nicht das grüne Licht gegeben hat.
Schritt 4: Immobilie kaufen und Sanierung starten Erst nach der Zusage rollen die Bagger an. Die Handwerker setzen das um, was der Energieberater vorgeschrieben hat.
Schritt 5: Nachweis und Abschluss Ist die Sanierung nach Monaten abgeschlossen, dokumentiert der Energieberater die fachgerechte Ausführung (sogenannte Bestätigung nach Durchführung - BnD) und gibt dies an die KfW und das BAFA weiter.
Aktuelle Entwicklungen auf dem Fördermittelmarkt
Das Programm „Jung kauft Alt“ ist politisch stark diskutiert worden. Vor der endgültigen Fixierung im Kabinett gab es zwischen dem Bundesbauministerium, dem Finanzministerium und dem Wirtschaftsministerium teils harte Auseinandersetzungen über die Budgettöpfe für die Jahre 2024 und 2025. Da der Klima- und Transformationsfonds (KTF) nach dem weitreichenden Urteil des Bundesverfassungsgerichts im Jahr 2023 einer straffen Neuorganisation unterworfen wurde, mussten Prioritäten gesetzt werden.
Der Konsens ist jedoch parteiübergreifend: Familienförderung in Verbindung mit dem Umbau des Gebäudesektors hat höchste Dringlichkeit. Zwar können sich Zinskonditionen der KfW in der aktuellen Phase fast täglich leicht verschieben – die Anpassungen erfolgen an die Marktzinsentwicklung –, doch der Abstand (Spread) zwischen KfW-Zins und Hausbanken-Zins wird politisch gewollt auf einem sehr attraktiven Niveau von oftmals 1,5 bis 2,5 Prozentpunkten Unterschied künstlich verbilligt. Das ist für Bauherren echtes Bargeld.
Wichtige Fakten & Daten
Um die Dimension des Vorhabens einordnen zu können, lohnt ein Blick auf das nackte Zahlenwerk, welches dem Programm zugrunde liegt und den Markt definiert:
- 45 % des Energieverbrauchs in Deutschland entfallen auf den Gebäudesektor, den größten Teil davon verschlingen veraltete Bestandsimmobilien im privaten Besitz.
- Mehr als 12 Millionen Eigenheime in Deutschland stammen aus einer Bauzeit vor der ersten Wärmeschutzverordnung (1977) und sind größtenteils massiv untermäßig gedämmt.
- Der Zinssenkungs-Impact des Programms „Jung kauft Alt“ spart einer durchschnittlichen Familie auf eine Darlehenslaufzeit von 10 Jahren hinweg oft Summen in der Größenordnung von 15.000 bis 30.000 Euro (Vergleich zu Banken ohne Förderung).
- Die Demografie-Kurve zeigt klar nach oben: Bis zum Ende des Jahrzehnts gehen die großen Kohorten der Boomer-Generation in den Ruhestand. Der Leerstand abseits der Metropolen wird durch das Erben auf jährlich über 300.000 Objekte geschätzt, die auf den Markt drängen.
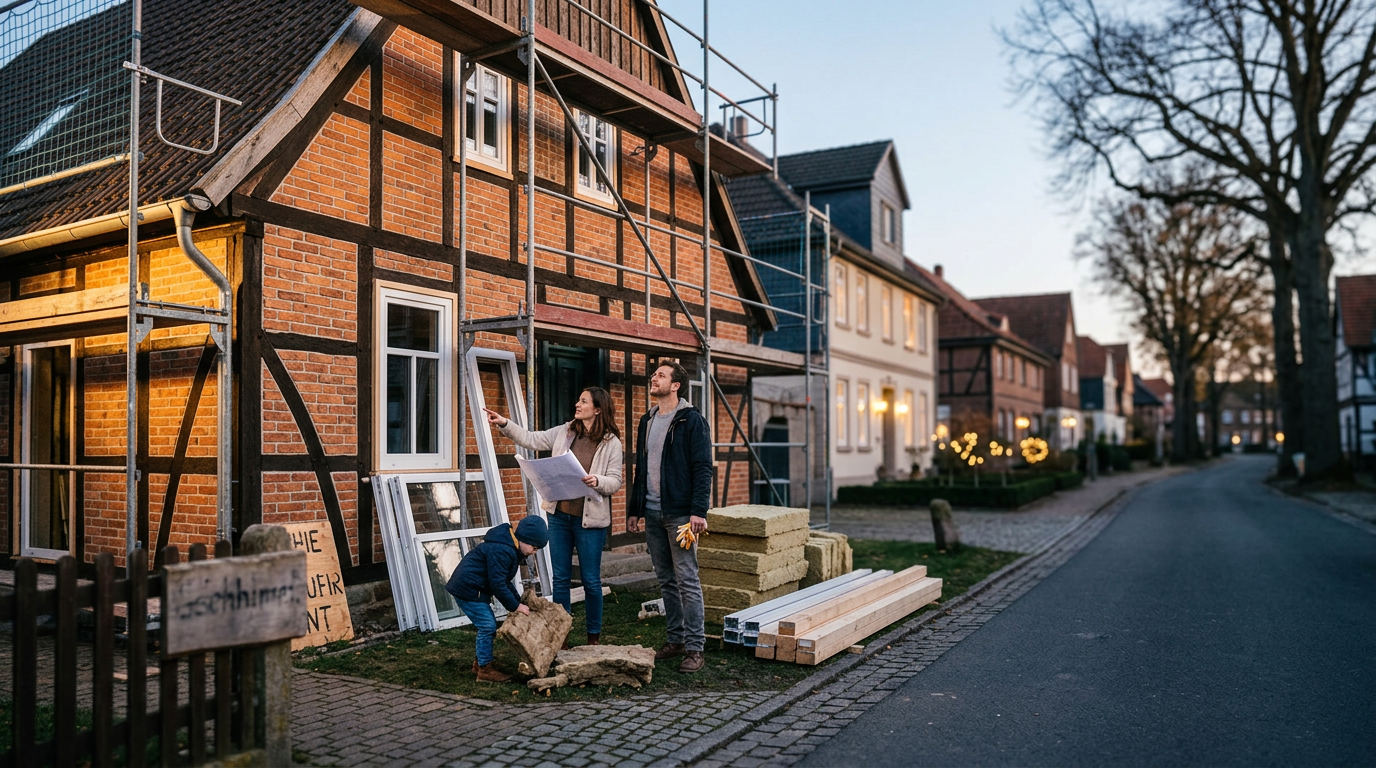
Auswirkungen auf Gesellschaft und Wirtschaft
Wenn dieses hochdotierte Förderinstrument voll greift, hat es eine dreifache Hebelwirkung (die sogenannte Win-Win-Win-Situation).
Aus ökologischer Sicht wird massiv in die energetische Wende investiert. Jede alte Einheit, die mit Wärmepumpen, PV-Folien und Wärmeverbundsystemen versehen wird, senkt den nationalen Fußabdruck dauerhaft, ohne die Graue Energie zu vernichten.
Aus sozialer Perspektive wirkt das Programm der sozialen Spaltung entgegen, bei der sich nur noch Spitzenverdiener (DINKs: Double Income, No Kids) Eigentum erlauben könnten. Die Wiederbelebung ländlicher Bereiche, ein Erstarken lokaler Nachbarschaften und der familiäre Halt durch das klassische Einfamilienhaus bleiben als gesellschaftlicher Kitt erhalten. Familien mit niedrigen bis mittleren Haushaltseinkommen werden spürbar entlastet und vor der Armutsfalle durch steigende CO2-Steuern (etwa bei fossilen Heizanlagen) geschützt.
Aus wirtschaftlicher Sicht erfährt das regionale Handwerk einen immensen Boom. Installateure, Dachdecker, Maurer, Fensterbauer und Energieberater haben oftmals vor dem Hintergrund des wegbrechenden Neubaus um Arbeitsplätze bangen müssen. Die Umwidmung der Baukapazitäten in Richtung energetischer Altbau-Sanierung rettet zehntausende Jobs und kurbelt die regionale Binnenkonjunktur an. Wer dies auf innovative Weise nutzt, könnte auch im Umfeld von Start-ups (beispielsweise im Segment PropTech oder digitale Energieberatung) profitieren, wie wir es auch im Bereich Existenzgründung häufig beobachten.
Häufig gestellte Fragen (FAQ)
Oft scheuen Verbraucher den Weg durch den Bürokratie-Dschungel der staatlichen Zuschüsse. Wir räumen mit den häufigsten Fragen rund um „Jung kauft Alt“ auf.
Was, wenn mein Hausbestand bei Vertragsunterzeichnung bereits teilweise saniert war? Es zählt primär der offizielle Energiestatus (Zertifikat, Ausweisklasse) laut des gebäudeenergetischen Sachverständigen am Tag des Kaufvertrages. Sofern das Objekt trotz Teilsanierung unterhalb der Förder-Grenze klassifiziert ist, bleiben Sie in aller Regel förderberechtigt.
Muss die energetische Sanierung sofort anlaufen? Nein und Ja. Sie müssen die Maßnahmen nicht am Tag nach dem Notartermin abschließen. Die KfW gewährt üblicherweise einen längeren Umsetzungszeitraum (oft mehrere Jahre), in dem das Gebäude auf das vertraglich zugesicherte Effizienzhaus-Niveau gebracht werden muss. Sie müssen dies am Ende durch den EEE nachweisen. Schaffen Sie das nicht, können Rückzahlungen der Zinsvorteile oder die Kündigung des Sonderkredits drohen.
Wie wird das „zu versteuernde Haushaltseinkommen“ berechnet? Ausschlaggebend ist das zu versteuernde Einkommen (zvE). Dieses finden Sie in den Steuerbescheiden des Finanzamts (oft bedingt die Richtlinie den Durchschnitt der vorletzten beiden Jahre vor der Antragstellung). Das zvE ist nach Abzug aller Freibeträge, Werbungskosten und Sonderausgaben oft signifikant niedriger als das reine Bruttogehalt, weshalb überraschend viele hart arbeitende Mittelstandsfamilien in den Rahmen der Förderung hineinrutschen.
Lässt sich dieses Finanzierungsmodul mit regionalen Förderungen kombinieren? Ja, die KfW-Darlehen lassen sich mit Zuschüssen, wie den von BAFA gewährten Geldern für Einzelmaßnahmen, und oft auch mit Länderprogrammen (z. B. speziellen Förderbanken der Bundesländer, wie der L-Bank in BaWü oder der NRW.BANK) kombinieren, sofern die Summe aller Finanzierungshilfen die tatsächlichen Projektkosten nicht übersteigt (sogenanntes Kumulierungsverbot der Überförderung).
Wichtigste Erkenntnisse
- Rettungsanker für Familienträume: Trotz hoher Leitzinsen macht „Jung kauft Alt“ finanzierbaren Wohnraum abseits der Metropolen für junge Familien wieder machbar.
- Gute Zinsen gegen Sanierungs-Pflicht: Den immensen Zinsvorteil erhält nur, wer sich vertraglich verpflichtet, das erworbene alte Gebäude in puncto Heizung und Dämmung fit für das Klima-Jahrzehnt zu machen.
- Hohe Summen, klare Grenzen: Es gelten feste Kriterien wie das Vorhandensein von mindestens einem minderjährigen Kind bei Antragstellung und eine harte Kappungsgrenze nach oben für die Haushalts-Einkommen.
- Die Chronologie entscheidet: Unter keinen Umständen sollte der Kaufvertrag unterzeichnet oder ein Sanierungs-Handwerker (Klauseln vorbehalten) fix gebucht werden, bevor nicht formell der Förderantrag mit Hilfe des Energieberaters (EEE) eingereicht wurde.
Fazit & Ausblick
Mit „Jung kauft Alt“ präsentiert der Bund eine kluge, längst überfällige Antwort auf das doppelte Problem von blockiertem Neubau-Markt und sterbenden Ortskernen mit CO2-schleudernden Alt-Bauten. Das Programm erfordert von den bauwilligen Familien Mut zur Modernisierung und die Bereitschaft, mit Handwerkern und Expertise durch eine manchmal anstrengende Bauphase hindurchzugehen. Doch am Ende locken gravierende finanzielle Anreize, eine massiv erhöhte Wohn- und Lebensqualität und das gute Gewissen, keinen grünen Boden versiegelt zu haben.
Für die kommenden Jahre (und angesichts der Budgetplanungen 2025/2026) ist anzunehmen, dass diese Form der Förderung langfristigen Bestand haben wird, selbst wenn sich die Feinjustierung von Zinsen und Zinssätzen immer dem globalen Markt anpasst. Familien tun gut daran, den Kontakt zu örtlichen Energie-Effizienz-Experten frühzeitig zu suchen. Das perfekte Eigenheim muss nicht im Neubaugebiet der Speckgürtel liegen – es ist vielleicht exakt jenes leicht angestaubte Häuschen zwei Straßen weiter, das bloß darauf wartet, dass junge Familien neuen Lebensgeist (und eine funktionierende Wärmepumpe plus Dachdämmung) in seine alten Mauern bringen.
Quellen und weiterführende Dokumente
Hier finden Sie die im Artikel hinterlegten Quellen. Eine Kennzeichnung der Förderstelle beschreibt die Herkunft des Links, nicht die fachliche Prüfung des Artikels. Verbindlich bleiben die aktuellen Unterlagen der jeweiligen Förderstelle.
- commission.europa.euEU / Funding & Tenders
- bafa.deBAFA
Redaktion und Korrekturen
Maßstab für Quellenarbeit und Korrekturen sind die Redaktionsrichtlinien und auf Über uns.
Ähnliche Förderprogramme
Garten und Hitzeschutz: Maßnahmen und Förderung prüfen
Garten und Gebäude an Hitze und Starkregen anpassen: Begrünung, Entsiegelung und Projektplanung. Förderbedingungen und zuständige Stellen gezielt prüfen.
KfW-Förderung & Baufinanzierung 2026: Der strategische Wegweiser für den Hauskauf trotz hoher Zinsen
Wie Sie KfW-Kredite und klassische Bankdarlehen im aktuellen Zinsumfeld optimal kombinieren. Ein Leitfaden für Hauskauf und klimafreundlichen Neubau.
KfW-Förderung „Jung kauft Alt“: Verbesserte Konditionen für Familien ab August 2026 im Detail
Bund und KfW haben die Bedingungen für die Bestandsförderung „Wohneigentum für Familien“ (KfW 300) im August 2026 spürbar verbessert. Unser Fachratgeber zeigt, wer profitiert, wie hoch die Kredite ausfallen und wie der Erwerb sanierungsbedürftiger Immobilien gefördert wird.