Förder-Hammer Jung kauft Alt: Traumhaus günstig sichern
Mit dem neuen KfW-Programm 'Jung kauft Alt' wird der Traum vom Eigenheim für Familien endlich wieder greifbar. Entdecken Sie, wie Sie Altbauten mit staatlicher Hilfe günstig erwerben und energetisch sanieren können.
Einleitung
Der Traum vom eigenen Haus im Grünen schien für viele Familien in den vergangenen Jahren in weite Ferne gerückt zu sein. Gestiegene Bauzinsen, explodierende Materialkosten und immer strengere energetische Auflagen haben den klassischen Neubau für Normalverdiener nahezu unbezahlbar gemacht. Gleichzeitig stehen in Deutschland unzählige ältere Einfamilienhäuser leer oder werden bald auf den Markt kommen, weil die Generation der Babyboomer diese Immobilien aus Altersgründen verlässt. Genau an dieser Schnittstelle setzt das neue KfW-Förderprogramm „Jung kauft Alt“ der Bundesregierung an.
Das Konzept ist so einfach wie genial: Familien mit kleinen und mittleren Einkommen erhalten massiv zinsverbilligte Kredite, wenn sie eine Bestandsimmobilie erwerben und diese anschließend energetisch sanieren. Damit schlägt das Programm gleich drei Fliegen mit einer Klappe: Es ermöglicht jungen Familien den Weg in die eigenen vier Wände, schützt das Klima durch die Modernisierung veralteter Heiz- und Dämmsysteme und bewahrt unsere Dörfer und Vorstädte vor dem Leerstand.
In diesem umfassenden Ratgeber beleuchten wir das Programm bis ins kleinste Detail. Sie erfahren, welche Einkommensgrenzen gelten, wie der Zustand der Immobilie bewertet wird, welche Sanierungspflichten auf Sie zukommen und wie Sie das Maximum an Fördergeldern aus der KfW-Förderlandschaft für Ihr Projekt herausholen.
Hintergrund und Kontext: Warum „Jung kauft Alt“?
Um die Tragweite und die politische Motivation hinter diesem Milliardenprogramm zu verstehen, lohnt sich ein Blick auf die aktuellen Herausforderungen in Deutschland. Der deutsche Immobilienmarkt befindet sich in einem tiefgreifenden Wandel, der von demografischen, ökonomischen und ökologischen Faktoren getrieben wird.
Der demografische Wandel und der „Donut-Effekt“
In vielen ländlichen und suburbanen Regionen beobachten Stadtplaner seit Jahren den sogenannten „Donut-Effekt“. Während die Ortskerne langsam ausbluten und ältere Häuser leer stehen, wurden an den Rändern der Gemeinden immer neue Neubaugebiete ausgewiesen. Dieser Trend hat zu einem enormen Flächenverbrauch geführt. Gleichzeitig bleiben im Kern der Gemeinden wertvolle Infrastrukturen wie Schulen, Kindergärten und Anschlüsse an den öffentlichen Nahverkehr ungenutzt.
Die geburtenstarken Jahrgänge (Babyboomer) erreichen nun das Rentenalter. Viele leben noch in großen Einfamilienhäusern aus den 60er, 70er oder 80er Jahren. Diese Immobilien weisen oft einen enormen Sanierungsstau auf. Wenn diese Häuser vererbt oder verkauft werden, meiden viele junge Käufer das Risiko der unkalkulierbaren Sanierungskosten und ziehen stattdessen – sofern es das Budget erlaubt – den Neubau vor.
Die ökologische Dringlichkeit
Der Gebäudesektor ist in Deutschland für rund 30 Prozent der CO2-Emissionen verantwortlich. Ein Großteil dieser Emissionen stammt nicht aus Neubauten, sondern aus dem unzureichend gedämmten Altbestand. Öl- und Gasheizungen verrichten in schlecht isolierten Häusern seit Jahrzehnten ihren Dienst. Um die verbindlichen Klimaziele der Bundesregierung und der Europäischen Union zu erreichen, muss die Sanierungsquote in Deutschland dringend von derzeit knapp 1 Prozent auf mindestens 2 bis 3 Prozent pro Jahr steigen.
Das Programm „Jung kauft Alt“ ist somit ein essenzieller Baustein der Wärmewende. Anstatt neue Ressourcen für den Bau auf der grünen Wiese zu verschwenden, wird die graue Energie (die im Gebäude gebundene Energie, die beim Bau aufgewendet wurde) der Bestandsimmobilien erhalten.
Das Programm im Detail: Wer wird gefördert?
Die KfW-Förderung zielt ganz bewusst auf Familien ab, die sich aus eigener Kraft die aktuellen Bauzinsen nicht leisten können. Daher ist das Programm an strenge Kriterien geknüpft, was die Familiensituation und das Einkommen angeht.
Familiäre Voraussetzungen
Um antragsberechtigt zu sein, muss mindestens ein minderjähriges Kind im Haushalt leben, für das Sie oder Ihr Partner Kindergeld beziehen. Wichtig ist: Das Kind darf zum Zeitpunkt der Antragstellung das 18. Lebensjahr noch nicht vollendet haben. Das Programm richtet sich sowohl an verheiratete Paare als auch an unverheiratete Paare und Alleinerziehende.
Zudem gibt es eine Vorgabe hinsichtlich des Wohneigentums: Die Förderung richtet sich an Ersterwerber. Wer bereits über Wohneigentum in Deutschland verfügt (beispielsweise eine abbezahlte Eigentumswohnung oder ein ererbtes Haus), ist von der Förderung ausgeschlossen. Der Staat möchte hier gezielt diejenigen unterstützen, die den Schritt in die eigenen vier Wände zum ersten Mal wagen.
Die Einkommensgrenzen
Ein zentraler Aspekt der sozialen Ausrichtung von „Jung kauft Alt“ sind die Einkommensgrenzen. Diese orientieren sich am zu versteuernden Haushaltseinkommen (zvE).
Für eine Familie mit einem minderjährigen Kind liegt die Obergrenze des zu versteuernden Jahreseinkommens bei 90.000 Euro. Für jedes weitere minderjährige Kind erhöht sich diese Grenze um jeweils 10.000 Euro. Eine Familie mit drei Kindern darf also ein zu versteuerndes Einkommen von bis zu 110.000 Euro aufweisen.
Experten-Tipp: Viele Interessenten verwechseln das zu versteuernde Einkommen mit dem Bruttoeinkommen. Das zu versteuernde Einkommen ist in der Regel deutlich niedriger, da bereits Freibeträge, Werbungskosten, Sonderausgaben und Vorsorgeaufwendungen abgezogen wurden. Ein Brutto-Haushaltseinkommen von 110.000 bis 120.000 Euro kann nach allen Abzügen durchaus unter die Grenze von 90.000 Euro fallen. Ein Blick in den letzten Steuerbescheid gibt hier Gewissheit.
Maßgeblich für die Überprüfung durch die KfW-Bankengruppe sind in der Regel die Einkommensteuerbescheide des vorletzten und vorvorletzten Jahres vor Antragstellung.
Welche Immobilien werden gefördert?
Nicht jedes ältere Haus qualifiziert sich für die Förderung. Der Staat hat ein klares Ziel: Es sollen die „Energiefresser“ vom Markt geholt und saniert werden.
Die Energieeffizienzklassen F, G und H
Um das zinsgünstige Darlehen zu erhalten, muss die gekaufte Immobilie laut Energieausweis (Bedarfs- oder Verbrauchsausweis) in die Energieeffizienzklasse F, G oder H fallen. Dies sind Gebäude, die einen Endenergiebedarf oder -verbrauch von mehr als 160 Kilowattstunden pro Quadratmeter und Jahr (kWh/m²a) aufweisen.
In der Praxis betrifft dies einen riesigen Anteil der deutschen Einfamilienhäuser, die vor der ersten Wärmeschutzverordnung von 1977 erbaut wurden, aber auch viele Gebäude aus den 80er Jahren, an denen seit dem Bau keine nennenswerten Modernisierungen der Gebäudehülle vorgenommen wurden.
Die Sanierungspflicht: Das Ziel „Effizienzhaus 70 EE“
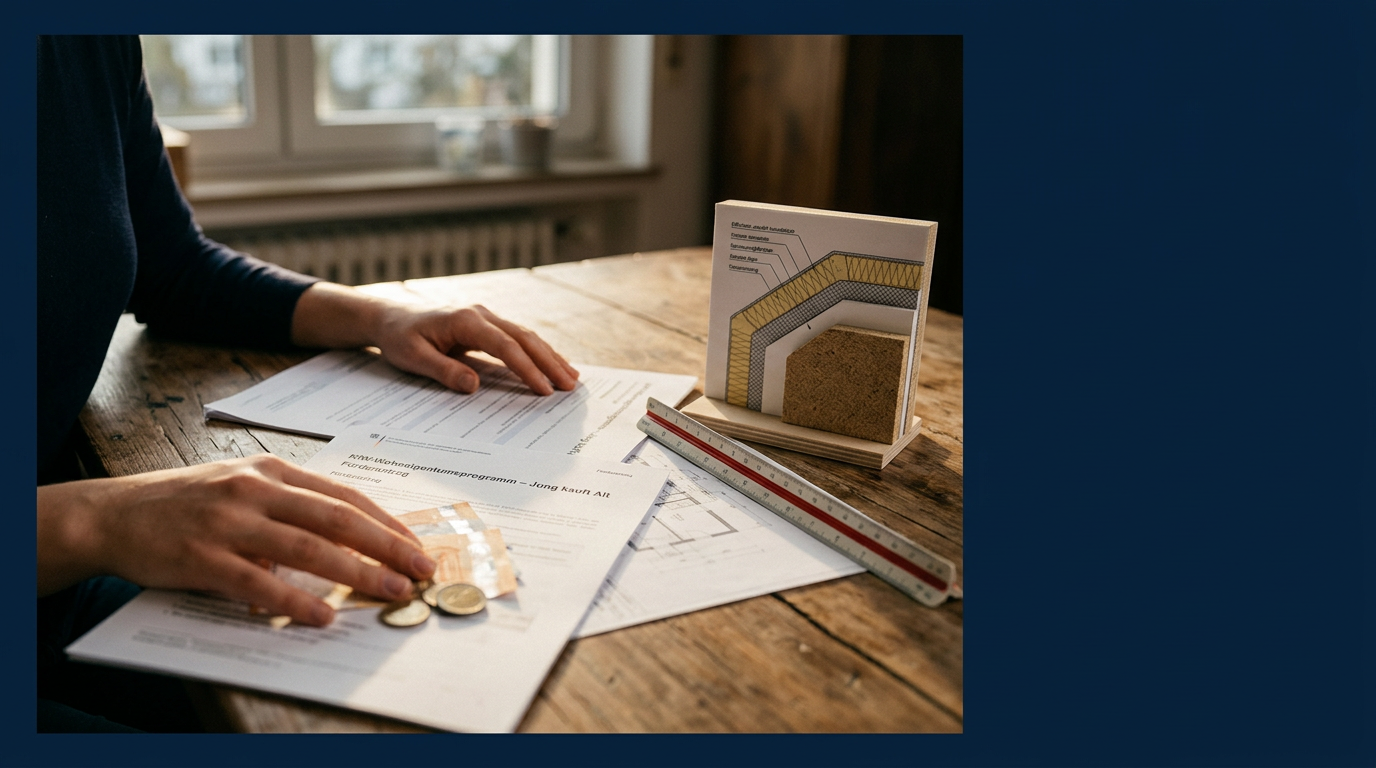
Der Erwerb der Immobilie ist nur der erste Schritt. Die Bedingung für die Beibehaltung der stark vergünstigten Zinsen ist eine umfassende energetische Sanierung. Käufer verpflichten sich, das Gebäude innerhalb von 54 Monaten (4,5 Jahren) nach Kreditzusage mindestens auf den Standard eines „KfW-Effizienzhaus 70 EE“ (Erneuerbare Energien) zu sanieren.
Was bedeutet „Effizienzhaus 70 EE“?
- Effizienzhaus 70: Das Gebäude darf nach der Sanierung maximal 70 Prozent der Primärenergie eines fiktiven Referenzgebäudes nach dem Gebäudeenergiegesetz (GEG) verbrauchen.
- EE-Klasse (Erneuerbare Energien): Mindestens 65 Prozent des Energiebedarfs für Heizung und Warmwasserbereitung müssen durch erneuerbare Energien gedeckt werden. In der Praxis bedeutet dies fast immer den Einbau einer Wärmepumpe, eventuell unterstützt durch Solarthermie oder eine Photovoltaikanlage.
Sollte das Sanierungsziel innerhalb der Frist nicht nachgewiesen werden können, entfällt die Zinsverbilligung rückwirkend, und der Kredit wird auf das dann übliche, deutlich höhere Marktzinsniveau angepasst.
Finanzielle Konditionen und Zinsvorteile
Das Herzstück von „Jung kauft Alt“ ist der enorme Zinsvorteil. In einer Zeit, in der reguläre Bauzinsen bei Banken oft zwischen 3,5 % und 4,5 % pendeln (je nach Eigenkapitalquote), bietet die KfW hier Konditionen, die teils deutlich unter 2 % liegen (Stand: Mitte 2024, die genauen Zinsen tagesaktuell auf der KfW-Website prüfen).
Kreditbeträge
Die Höhe des geförderten Kredits richtet sich nach der Anzahl der Kinder:
- Familien mit 1 Kind: bis zu 100.000 Euro
- Familien mit 2 Kindern: bis zu 125.000 Euro
- Familien ab 3 Kindern: bis zu 150.000 Euro
Dieser Kredit dient als Baustein in der Gesamtfinanzierung. Da ein Hauskauf inklusive Sanierung in der Regel deutlich mehr kostet als 100.000 Euro, wird dieser Förderkredit fast immer mit einem klassischen Bankdarlehen und weiteren Fördermitteln kombiniert.
Laufzeiten und Zinsbindung
Die Darlehen können mit Laufzeiten von 10 bis 35 Jahren abgeschlossen werden, inklusive tilgungsfreier Anlaufjahre. Die Zinsbindung beträgt typischerweise 10 Jahre. Der enorme Vorteil liegt in der Zinsersparnis, die über die Laufzeit schnell zehntausende Euro ausmachen kann. Dies fungiert faktisch als „Eigenkapitalersatz“, da die monatliche Rate (Annuität) drastisch sinkt und somit die Haushaltsrechnung der Familie entlastet wird.
Kombination mit anderen Fördermitteln: Der Sanierungs-Booster
Ein wesentlicher Fehler, den viele Bauherren machen, ist die isolierte Betrachtung der KfW-Programme. „Jung kauft Alt“ lässt sich hervorragend mit weiteren staatlichen Mitteln kombinieren, um die Sanierungskosten massiv zu senken.
Bundesförderung für effiziente Gebäude (BEG)
Während der Kredit für den Kauf des Hauses dient, können Sie für die eigentliche Sanierung Zuschüsse aus der Bundesförderung für effiziente Gebäude in Anspruch nehmen, die unter anderem vom Bundesamt für Wirtschaft und Ausfuhrkontrolle (BAFA) sowie der KfW selbst (Zuschussportal) vergeben werden.
Wer beispielsweise eine alte Ölheizung gegen eine moderne Wärmepumpe tauscht, kann im Rahmen der aktuellen Heizungsförderung (BEG EM) bis zu 70 Prozent der förderfähigen Kosten als direkten Investitionszuschuss erhalten. Lesen Sie hierzu auch unseren detaillierten Beitrag zum Thema Energetische Sanierung.
Auch für Dämmmaßnahmen an Fassade und Dach oder den Austausch von Fenstern winken BAFA-Zuschüsse von 15 bis 20 Prozent (inklusive iSFP-Bonus).
Schritt-für-Schritt: So gelingt der Antrag
Der Weg zur erfolgreichen Bewilligung der Förderung erfordert Planung und Disziplin. Wer den Kaufvertrag unterschreibt, bevor der Antrag gestellt ist, verspielt seine Chancen auf das günstige Geld. Es gilt das strenge Prinzip: Erst beantragen, dann kaufen!
- Energieberater einbinden: Der wichtigste erste Schritt ist die Konsultation eines zertifizierten Energie-Effizienz-Experten (EEE), der in der Liste der dena (Deutsche Energie-Agentur) geführt wird. Dieser prüft den aktuellen Energieausweis des Wunschobjekts, bestätigt die Einstufung in Klasse F, G oder H und erstellt einen Sanierungsfahrplan (iSFP) zum Erreichen des Effizienzhauses 70 EE.
- Bankgespräch führen: Mit dem Konzept des Energieberaters, Einkommensnachweisen und dem Entwurf des Kaufvertrags gehen Sie zu Ihrer Hausbank oder einem Finanzierungsvermittler. Die KfW selbst vergibt keine Kredite direkt an Privatkunden. Ihre Hausbank leitet den Antrag an die KfW weiter.
- Kaufvertrag unterschreiben: Erst wenn die Finanzierungszusage der Bank (und damit der KfW) vorliegt, dürfen Sie den notariellen Kaufvertrag für die Immobilie unterzeichnen.
- Sanierung umsetzen: Nach dem Kauf haben Sie 54 Monate Zeit, die geplanten Maßnahmen umzusetzen.
- Nachweis einreichen: Nach Abschluss der Arbeiten bestätigt Ihr Energieberater die fachgerechte Umsetzung und das Erreichen des Standards EH 70 EE. Dieser Nachweis wird bei der KfW eingereicht, wodurch Ihr Zinsvorteil dauerhaft gesichert bleibt.
Aktuelle Entwicklungen auf dem Immobilienmarkt
Das Programm, welches im Sommer 2024 mit einem signifikanten Milliardenbudget gestartet ist, traf auf einen Markt in der Schockstarre. Durch die Inflation und die Zinserhöhungen der Europäischen Zentralbank war das Transaktionsvolumen für Wohnimmobilien zuvor massiv eingebrochen.
Die Einführung von „Jung kauft Alt“ hat insbesondere im Bereich der unsanierten Bestandsbauten (den sogenannten „Worst Performing Buildings“) zu einer neuen Dynamik geführt. Makler berichten, dass Immobilien der Klassen G und H, die monatelang unverkäuflich schienen, plötzlich wieder nachgefragt werden. Dies führt zu einer Stabilisierung der Preise im unteren Segment, hilft aber vor allem, den massiven Sanierungsstau in Deutschland endlich aufzulösen.
Darüber hinaus profitiert das lokale Handwerk enorm. Die Bauwirtschaft, die aufgrund wegbrechender Neubauaufträge stark unter Druck geraten war, findet in den umfassenden Kernsanierungen neue, lukrative Geschäftsfelder.
Wichtige Fakten & Daten auf einen Blick
- Maximales zu versteuerndes Haushaltseinkommen: 90.000 € (bei 1 Kind) + 10.000 € je weiterem Kind.
- Kreditbeträge: 100.000 € (1 Kind), 125.000 € (2 Kinder), 150.000 € (ab 3 Kindern).
- Zustand der Immobilie vor Kauf: Energieeffizienzklasse F, G oder H.
- Zielzustand: KfW-Effizienzhaus 70 EE.
- Frist für die Sanierung: 54 Monate ab Zusage.
- Kumulierbarkeit: Problemlos kombinierbar mit Zuschüssen für Einzelmaßnahmen (BEG).
- Antragsberechtigung: Nur für Ersterwerber von Wohneigentum zur Eigennutzung.
Auswirkungen: Mehr als nur Wohnraum
Wenn wir die Auswirkungen dieses Programms analysieren, müssen wir über den rein finanziellen Aspekt für die Einzelfamilie hinausdenken. Makroökonomisch betrachtet ist „Jung kauft Alt“ ein Konjunkturpaket ersten Ranges.
Wiederbelebung ländlicher Räume
Viele Dörfer und kleine Gemeinden haben in den letzten Jahren ihre Seele verloren. Wenn junge Familien in alte Ortskerne ziehen, ziehen oft auch kleine Geschäfte, Bäckereien und soziale Einrichtungen nach. Vereine finden wieder Nachwuchs, und die soziale Durchmischung in den Nachbarschaften verbessert sich. Der „Donut-Effekt“ wird aktiv umgekehrt.
Ressourcenschonung
Ein Neubau eines typischen Einfamilienhauses verursacht immense Mengen an CO2, vor allem durch die Zement- und Stahlproduktion. Werden bestehende Fundamente, Wände und Dachstühle weitergenutzt, spart das nicht nur Geld, sondern auch zehntausende Tonnen Treibhausgase. Die Transformation zur Kreislaufwirtschaft wird somit greifbar.
Häufig gestellte Fragen (FAQ)
Gilt das Programm auch für kinderlose Paare oder Singles ohne Kinder? Nein, die Förderung richtet sich ausschließlich an Familien oder Alleinerziehende mit mindestens einem minderjährigen Kind. Für kinderlose Interessenten gibt es jedoch das reguläre KfW-Wohneigentumsprogramm (Kredit 124), welches jedoch nicht derart stark zinsverbilligt ist.
Muss ich die Immobilie sofort nach dem Kauf selbst beziehen? Sie müssen die Immobilie zur eigenen Wohnnutzung erwerben. Da jedoch oftmals eine Kernsanierung notwendig ist, um das Ziel EH 70 EE zu erreichen, wird ein direkter Einzug oft gar nicht möglich sein. Wichtig ist, dass Sie nach Abschluss der Sanierungsarbeiten (spätestens innerhalb der 54 Monate) selbst einziehen und dort Ihren Hauptwohnsitz anmelden.
Was passiert, wenn die Baukosten explodieren und ich das Sanierungsziel nicht erreiche? Dies ist das größte Risiko des Programms. Werden die Anforderungen an das Effizienzhaus 70 EE nach 54 Monaten nicht erfüllt, verfällt die Subventionierung. Die KfW passt den Zinssatz dann rückwirkend auf die marktüblichen Konditionen an. Dies kann zu drastisch höheren monatlichen Raten führen. Daher ist ein solider finanzieller Puffer (ca. 10 bis 15 Prozent der veranschlagten Sanierungskosten) dringend zu empfehlen.
Kann ich das Darlehen mit dem Baukindergeld vergleichen? Nein, die Mechanik ist völlig unterschiedlich. Das Baukindergeld war ein reiner, nicht rückzahlbarer Zuschuss, der über 10 Jahre ausgezahlt wurde. Bei „Jung kauft Alt“ handelt es sich um einen zinsvergünstigten Kredit. Der finanzielle Vorteil ergibt sich hier „unsichtbar“ durch die gesparten Zinszahlungen an die Bank.
Wichtigste Erkenntnisse
- Zinsersparnis ist der Schlüssel: Die Förderung senkt die monatliche Belastung durch drastisch vergünstigte Zinssätze und ermöglicht Hauskäufe, die sonst an der Zinsbarriere scheitern würden.
- Fokus auf Nachhaltigkeit: Der Staat fördert keine kosmetischen Renovierungen, sondern verlangt harte ökologische Fakten in Form des „Effizienzhaus 70 EE“-Standards.
- Der Energieberater ist Pflicht: Ohne einen zertifizierten Experten geht nichts. Er ist der Lotse, der Sie von der Beurteilung des Altbaus bis zur finalen Bestätigung der KfW begleitet.
- Reihenfolge einhalten: Niemals den Kaufvertrag unterschreiben, bevor der KfW-Kredit über die Hausbank bewilligt wurde.
- Kombinieren lohnt sich: Wer die zinsgünstigen Kredite clever mit den Tilgungs- und Investitionszuschüssen des BAFA kombiniert, kann die Gesamtkosten für die Sanierung massiv reduzieren.
Fazit & Ausblick
Das Förderprogramm „Jung kauft Alt“ ist zweifellos ein echter Förder-Hammer für Familien mit kleinen und mittleren Einkommen. Es bietet einen der wenigen realistischen Auswege aus der aktuellen Zinsfalle und eröffnet Chancen auf dem angespannten Wohnungsmarkt. Gleichzeitig ist das Programm kein Selbstläufer. Die Verpflichtung, eine Bestandsimmobilie innerhalb von viereinhalb Jahren auf das ambitionierte Niveau eines Effizienzhauses 70 EE zu heben, erfordert Nerven, eine solide finanzielle Planung und gute Handwerker.
Wer jedoch bereit ist, Zeit und Schweiß in ein solches Projekt zu investieren, belohnt sich am Ende nicht nur mit einem wunderschönen, maßgeschneiderten und klimafreundlichen Eigenheim. Er schafft auch nachhaltige Vermögenswerte für die nächste Generation und leistet einen enorm wichtigen Beitrag zum Klimaschutz in Deutschland.
Da Fördertöpfe der Regierung, wie die Vergangenheit beim BAFA oder der KfW gezeigt hat, auch unerwartet schnell ausgeschöpft sein können, sollten interessierte Familien zeitnah das Gespräch mit Energieberatern und Hausbanken suchen. Die Chancen stehen aktuell so gut wie lange nicht mehr, dem Traum vom Eigenheim ein entscheidendes Stück näherzukommen.
Quellen und weiterführende Dokumente
Hier finden Sie die im Artikel hinterlegten Quellen. Eine Kennzeichnung der Förderstelle beschreibt die Herkunft des Links, nicht die fachliche Prüfung des Artikels. Verbindlich bleiben die aktuellen Unterlagen der jeweiligen Förderstelle.
Redaktion und Korrekturen
Maßstab für Quellenarbeit und Korrekturen sind die Redaktionsrichtlinien und auf Über uns.
Ähnliche Förderprogramme
Garten und Hitzeschutz: Maßnahmen und Förderung prüfen
Garten und Gebäude an Hitze und Starkregen anpassen: Begrünung, Entsiegelung und Projektplanung. Förderbedingungen und zuständige Stellen gezielt prüfen.
KfW-Förderung & Baufinanzierung 2026: Der strategische Wegweiser für den Hauskauf trotz hoher Zinsen
Wie Sie KfW-Kredite und klassische Bankdarlehen im aktuellen Zinsumfeld optimal kombinieren. Ein Leitfaden für Hauskauf und klimafreundlichen Neubau.
KfW-Förderung „Jung kauft Alt“: Verbesserte Konditionen für Familien ab August 2026 im Detail
Bund und KfW haben die Bedingungen für die Bestandsförderung „Wohneigentum für Familien“ (KfW 300) im August 2026 spürbar verbessert. Unser Fachratgeber zeigt, wer profitiert, wie hoch die Kredite ausfallen und wie der Erwerb sanierungsbedürftiger Immobilien gefördert wird.