KfW-Klimabonus: Top-Zuschuss für Ihr sturmfestes Zuhause
Die neue KfW-Förderung für klimaresiliente Bestandsgebäude kombiniert energetische Sanierung mit Schutz vor Hitze und Starkregen. Entdecken Sie jetzt die lukrativen Tilgungszuschüsse.
Der Klimawandel macht auch vor der eigenen Haustür nicht halt. Rekordsommer mit wochenlangen Hitzewellen, plötzliche Starkregenereignisse und zunehmende Sturmschäden stellen Immobilienbesitzer in ganz Deutschland vor massive Herausforderungen. Ein Standardhaus aus dem letzten Jahrhundert ist für diese extremen Wetterbedingungen oft nicht mehr gerüstet. Doch wer jetzt handelt und sein Zuhause zukunftssicher macht, wird vom Staat so großzügig belohnt wie selten zuvor.
Die neue Förderung für klimaresiliente Bestandsgebäude bietet ab sofort extrem attraktive finanzielle Anreize. Die Kombination aus klassischer Effizienzhaus-Sanierung und gezielten Maßnahmen zur Klimafolgenanpassung – namentlich Hitzeschutz und Starkregenvorsorge – markiert einen Paradigmenwechsel in der deutschen Förderlandschaft. Es geht nicht mehr nur darum, Heizkosten zu sparen und den CO2-Ausstoß zu senken. Es geht zunehmend um den aktiven Schutz der Bausubstanz und die Sicherstellung eines gesunden Wohnklimas bei extremen Wetterverhältnissen.
In diesem umfassenden Beitrag beleuchten wir detailliert, wie diese neuen Fördermechanismen funktionieren, welche baulichen Maßnahmen konkret unterstützt werden und wie Sie sich die maximalen Tilgungszuschüsse für Ihr Sanierungsprojekt sichern können.
Hintergrund/Kontext
Die Dringlichkeit, den deutschen Gebäudebestand nicht nur klimaneutral, sondern auch klimaresilient zu machen, hat in den vergangenen Jahren dramatisch zugenommen. Ereignisse wie die Hochwasserkatastrophe im Ahrtal oder die extremen Hitzesommer der Jahre 2018, 2019 und 2022 haben schmerzhaft vor Augen geführt, wie verwundbar unsere Infrastruktur und unsere Wohnhäuser sind.
Bislang lag der primäre Fokus staatlicher Förderprogramme fast ausschließlich auf der Reduktion des Energieverbrauchs. Die energetische Sanierung von Dächern, Fassaden und Fenstern sowie der Austausch fossiler Heizungen standen im Zentrum der Bemühungen. Dies war und ist richtig, um die Ursachen des Klimawandels zu bekämpfen. Doch die Politik hat erkannt, dass parallel dazu auch Anpassungsmaßnahmen an die bereits unausweichlichen Folgen der Erderwärmung gefördert werden müssen.
Die Kreditanstalt für Wiederaufbau (KfW) hat in enger Abstimmung mit dem Bundesministerium für Wirtschaft und Klimaschutz (BMWK) sowie dem Bundesministerium für Wohnen, Stadtentwicklung und Bauwesen (BMWSB) reagiert. Das Ergebnis ist ein neu aufgelegtes Förderkonzept, das den Effizienzhaus-Standard intelligent mit Klimaresilienz-Maßnahmen verknüpft.
„Die Anpassung des Gebäudebestands an die unvermeidbaren Folgen des Klimawandels ist die größte baupolitische Herausforderung dieses Jahrzehnts. Wer heute saniert, muss Hitze und Starkregen zwingend mitdenken – andernfalls drohen massive Wertverluste der Immobilie.“ – Dr. Helena Mertens, Expertin für Bauphysik und Klimaanpassung.
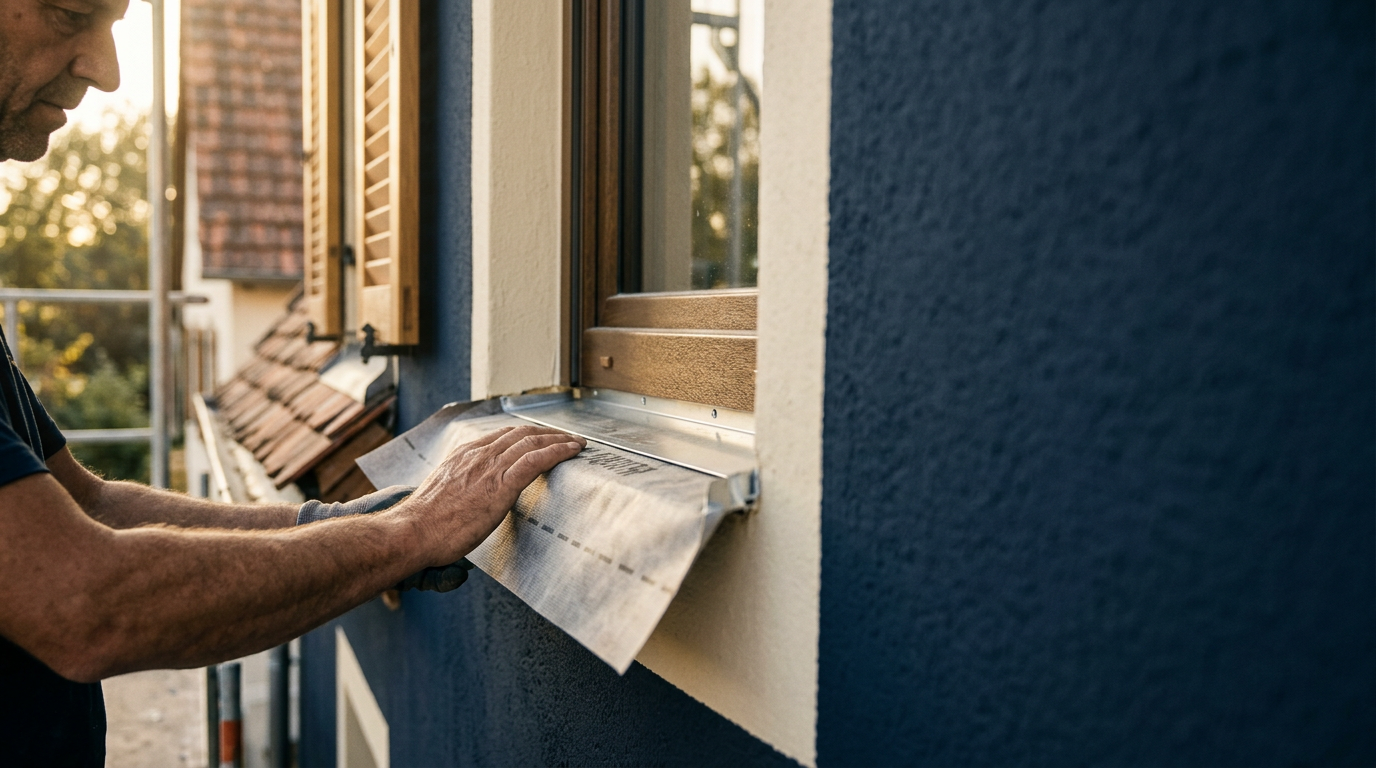
Warum Klimaresilienz den Immobilienwert bestimmt
Der Wert einer Immobilie definierte sich lange Zeit über Lage, Lage und Lage. Zukünftig wird die Widerstandsfähigkeit gegen Umwelteinflüsse ein ebenso wichtiges Kriterium sein. Banken und Versicherungen achten bei der Vergabe von Krediten und Policen zunehmend auf Elementarschaden-Risiken. Ein Haus, das nicht gegen Rückstau aus der Kanalisation gesichert ist oder sich im Sommer zu einem unbewohnbaren Backofen aufheizt, wird auf dem Immobilienmarkt deutliche Preisabschläge hinnehmen müssen. Genau hier setzt die neue KfW-Förderung an: Sie macht die Risikovorsorge finanzierbar.
Die Kernbestandteile der neuen Förderung
Das neue Förderdesign zeichnet sich durch einen ganzheitlichen Ansatz aus. Es reicht nicht aus, lediglich eine Rückstauklappe einzubauen oder einen Rollladen zu montieren. Die hohen Tilgungszuschüsse werden nur gewährt, wenn das Gebäude insgesamt auf ein hohes energetisches Niveau (Effizienzhaus-Standard) gebracht wird und gleichzeitig spezifische, nachweisbare Anpassungsmaßnahmen umgesetzt werden.
1. Der Effizienzhaus-Standard als Basis
Das Fundament der Förderung bleibt die Erreichung eines KfW-Effizienzhaus-Standards (z. B. EH 85, EH 70, EH 55 oder das ambitionierte EH 40). Je besser der erreichte energetische Standard nach der Sanierung ist, desto höher fällt der grundsätzliche Kredithöchstbetrag und der prozentuale Tilgungszuschuss aus.
Zur Erreichung dieses Standards bedarf es in der Regel eines Bündels an Maßnahmen:
- Fassadendämmung: Reduziert den Wärmeverlust im Winter massiv.
- Dachdämmung: Schützt nicht nur vor Kälte, sondern ist auch der wichtigste Puffer gegen sommerliche Überhitzung von oben.
- Fensteraustausch: Moderne Dreifachverglasung hält die Energie im Haus.
- Heizungserneuerung: Oft in Kombination mit dem Einbau einer Wärmepumpe.
2. Baustein Hitzeschutz
Neu und hochgradig subventioniert sind Maßnahmen, die das Gebäude vor sommerlicher Überhitzung schützen. Klimamodelle zeigen, dass die Anzahl der sogenannten „Heißen Tage“ (Tage über 30 Grad Celsius) in Deutschland drastisch zunehmen wird.
Förderfähige Maßnahmen im Bereich Hitzeschutz umfassen unter anderem:
- Außenliegende Sonnenschutzsysteme: Hierzu zählen Markisen, Rollläden, Raffstores oder intelligente Jalousien. Wichtig: Diese müssen optimiert gesteuert sein, idealerweise über smarte Sensoren, die auf Sonneneinstrahlung und Temperatur reagieren.
- Dachbegrünung: Ein Gründach wirkt wie eine natürliche Klimaanlage. Die Pflanzen verdunsten Wasser und kühlen so die Umgebungsluft. Zudem schützt die Erdschicht die Dachhaut vor UV-Strahlung und extremen Temperaturschwankungen.
- Sonnenschutzverglasung: Spezielle Fenster, die den Infrarotanteil des Sonnenlichts reflektieren und so den Wärmeeintrag ins Gebäudeinnere reduzieren.
- Fassadenbegrünung: Rankpflanzen oder wandgebundene Begrünungssysteme beschatten das Mauerwerk und reduzieren die Wärmeabstrahlung der Fassade.
- Passive Kühltechnologien: Etwa die Nutzung der Wärmepumpe zur sanften Kühlung über die Fußbodenheizung (Natural Cooling) im Sommer.
3. Baustein Starkregenvorsorge
Wenn in kürzester Zeit enorme Wassermassen vom Himmel fallen, ist die öffentliche Kanalisation oft überfordert. Das Wasser sucht sich seinen Weg – häufig in die Keller von Wohnhäusern. Die neue Förderung adressiert dieses Risiko durch gezielte bauliche Zuschüsse.
Folgende Maßnahmen zur Starkregenvorsorge werden gefördert:
- Einbau von Rückstausicherungen: Eine Rückstauklappe verhindert, dass Abwasser aus dem überlasteten öffentlichen Netz durch die Hausanschlüsse (z. B. Abflüsse im Keller, Waschbecken, Waschmaschinenanschlüsse) in das Gebäude gedrückt wird.
- Hebeanlagen: Wo Abwasser unterhalb der Rückstauebene anfällt, sorgt eine Hebeanlage für den sicheren Abtransport auch bei vollen Kanälen.
- Wasserdichte Kellerfenster und -türen: Spezielle druckwasserdichte Elemente verhindern das Eindringen von Oberflächenwasser.
- Entsiegelung von Flächen: Wer Asphalt oder Beton auf seinem Grundstück aufbricht und durch versickerungsfähige Materialien (z. B. Rasengittersteine oder Pflanzbeete) ersetzt, entlastet die Kanalisation und wird dafür finanziell belohnt.
- Regenwassermanagement-Systeme: Zisternen zur Regenwassernutzung und Versickerungsmulden auf dem eigenen Grundstück helfen, Spitzenabflüsse bei Starkregen zu puffern.
Aktuelle Entwicklungen
Die Fördermittellandschaft ist stetig in Bewegung. In den letzten Monaten wurden die Rahmenbedingungen für die Bundesförderung für effiziente Gebäude (BEG) nochmals deutlich nachgeschärft. Der Gesetzgeber hat erkannt, dass die reinen Sanierungsraten in Deutschland nicht ausreichen, um die Klimaziele bis 2045 zu erreichen.
Deshalb wurden die Kredithöchstbeträge für Vollsanierungen zum Effizienzhaus nochmals optimiert, insbesondere wenn nachhaltige Kriterien erfüllt werden. Die sogenannte „Serielle Sanierung“ (bei der vorgefertigte Fassaden- oder Dachelemente genutzt werden) sowie der „Worst Performing Building“-Bonus (für Gebäude, die energetisch im schlechtesten Viertel des Gebäude-Bestandes liegen) lassen sich nun hervorragend mit dem neuen Fokus auf Klimaresilienz verbinden.
Ein weiterer wichtiger Trend: Die Verknüpfung der Maßnahmendokumentation. Während früher für jede Einzelmaßnahme ein separater Nachweis geführt werden musste, bündeln zertifizierte Energieeffizienz-Experten (EEE) diese Aspekte nun in einem ganzheitlichen Sanierungsfahrplan (iSFP).
Wichtige Fakten & Daten
Um die Attraktivität der neuen Förderung zu verstehen, muss man sich die konkreten Zahlen und Konditionen ansehen. Es handelt sich hierbei primär um ein zinsverbilligtes Darlehen mit einem substanziellen Tilgungszuschuss. Das bedeutet: Sie leihen sich Geld zu einem Zins, der deutlich unter dem marktüblichen Niveau liegt, und müssen am Ende einen großen Teil des Kredits gar nicht zurückzahlen.
Hier sind die entscheidenden Parameter im Überblick:
- Maximaler Kreditbetrag: Bis zu 150.000 Euro pro Wohneinheit (bei Erreichen einer „Erneuerbare Energien“-Klasse oder Nachhaltigkeits-Klasse).
- Basisförderung (Tilgungszuschuss): Je nach erreichtem Effizienzhaus-Niveau zwischen 5 % und 20 %.
- Sonderboni:
- Worst Performing Building (WPB) Bonus: +10 % für energetisch sehr schlechte Gebäude.
- Serielle Sanierung Bonus: +15 %.
- Klimaresilienz-Bonus: Durch die Integration von Hitzeschutz und Starkregenvorsorge können die Kosten dieser spezifischen Maßnahmen voll in das Kreditvolumen eingerechnet und anteilig bezuschusst werden.
- Maximaler Gesamtzuschuss: In der Spitze können (je nach Kumulierung der Boni) Tilgungszuschüsse von bis zu 45 % erreicht werden. Bei einem Kredit von 150.000 Euro entspräche dies einem geschenkten Betrag von 67.500 Euro.
- Zinssatz: Der effektive Jahreszins ist stark verbilligt und bietet Planungssicherheit durch lange Zinsbindungsfristen (oft bis zu 10 Jahre).
- Laufzeit: Flexibel wählbar, häufig zwischen 10 und 30 Jahren, mit tilgungsfreien Anlaufjahren, was die Liquidität während der Bauphase schont.
Es ist zwingend erforderlich, dass die Mittel vor Beginn der Vorhaben beantragt werden. Eine rückwirkende Förderung ist ausgeschlossen. Ausführliche und tagesaktuelle Informationen zu den Zinskonditionen finden sich direkt auf der offiziellen Webseite der KfW.
Auswirkungen
Die Einführung dieser kombinierten Förderung hat weitreichende Auswirkungen auf verschiedene Akteure der Wirtschaft und der Gesellschaft.
Für Immobilienbesitzer
Für Hausbesitzer bedeutet die Neuregelung in erster Linie finanzielle Sicherheit und einen massiven Anreiz, längst überfällige Sanierungen anzugehen. Die Sorge vor Unwetterschäden sinkt erheblich. Zudem steigen Wohnkomfort und Lebensqualität: Wer einmal einen Sommer in einem gut gedämmten, durch smarte Außenjalousien beschatteten Haus verbracht hat, möchte diesen Komfort nicht mehr missen. Der Werterhalt der Immobilie wird für die nächsten Jahrzehnte gesichert.
Für das Handwerk und die Bauindustrie
Das Baugewerbe, das in einigen Sektoren aktuell unter der Zinskrise leidet, erhält durch das Förderprogramm einen dringend benötigten Impuls im Sanierungsmarkt. Fachbetriebe, die sich auf Klima-Anpassungsmaßnahmen spezialisieren (Garten- und Landschaftsbauer für Gründächer, SHK-Handwerker für Rückstauklappen, Fensterbauer für Sonnenschutz), verzeichnen eine stark steigende Nachfrage. Es entsteht ein lukrativer Wachstumsmarkt.
Für den Klimaschutz und die Kommunen
Jedes Gebäude, das weniger Energie verbraucht, trägt direkt zu den nationalen Klimaschutzzielen bei. Jedes Grundstück, das Regenwasser aufnimmt statt in den Kanal abzuleiten, schützt die kritische Infrastruktur der Kommunen. Die private Eigeninitiative, unterstützt durch staatliche Gelder, wird somit zu einem wesentlichen Pfeiler des kommunalen Katastrophenschutzes.
Kombination mit anderen Förderprogrammen
Ein großer Vorteil der deutschen Förderlandschaft ist die Möglichkeit, verschiedene Töpfe intelligent zu kombinieren. Während die KfW für die ganzheitliche Sanierung (Effizienzhaus) und die zugehörigen zinsgünstigen Kredite zuständig ist, können für Einzelmaßnahmen an der Gebäudehülle oder beim Heizungstausch oftmals direkte BAFA-Zuschüsse vom Bundesamt für Wirtschaft und Ausfuhrkontrolle (BAFA) beantragt werden.
Allerdings muss hier das strikte Kumulierungsverbot beachtet werden. Man darf für ein und dieselbe Rechnungsposition nicht doppelt kassieren. Ein versierter Energieberater erstellt deshalb vorab ein Finanzierungskonzept, das genau ausweist, welche Rechnung über die KfW finanziert wird und welche über das BAFA läuft, um das absolute Maximum an Fördergeldern herauszuholen.
Zudem lohnt sich oft ein Blick auf regionale Förderprogramme. Viele Bundesländer oder große Städte bezuschussen Dachbegrünungen oder die Entsiegelung von Vorgärten zusätzlich aus kommunalen Budgets.
Der Weg zur Förderung: Eine Schritt-für-Schritt-Anleitung
Damit das Projekt „klimaresilientes Effizienzhaus“ erfolgreich verläuft, ist eine exakte Einhaltung der Prozesse nötig. Jeder Fehler bei der Beantragung kann den Verlust der Zuschüsse bedeuten.
- Energieeffizienz-Experten (EEE) finden: Suchen Sie auf der offiziellen Expertenliste des Bundes einen zugelassenen Energieberater.
- Bestandsaufnahme und Planung: Der Berater analysiert Ihr Haus. Sie definieren gemeinsam das Ziel (z. B. Effizienzhaus 55). Wichtig: Sprechen Sie aktiv die Themen Hitzeschutz und Starkregen an, damit diese Bausteine fest in den Sanierungsfahrplan integriert werden.
- Bestätigung zum Antrag (BzA) erstellen: Der Energieberater kalkuliert die Maßnahmen und erstellt die BzA. Diese Nummer ist der Schlüssel für den Kreditantrag.
- Finanzierungspartner kontaktieren: Mit der BzA gehen Sie zu Ihrer Hausbank oder einem Baufinanzierer. Die KfW vergibt Kredite in der Regel nicht direkt an Privatkunden, sondern agiert nach dem Hausbankprinzip.
- Antragstellung: Die Bank reicht den Antrag bei der KfW ein.
- Zusage abwarten: Erst wenn der Kreditvertrag unterschrieben und die Zusage der KfW vorliegt, dürfen Sie Bauverträge mit Handwerkern abschließen (Ausnahme: Planungsleistungen des Energieberaters).
- Umsetzung der Maßnahmen: Die Handwerker führen die Sanierung inklusive der Klimaanpassungen durch.
- Bestätigung nach Durchführung (BnD): Nach Abschluss prüft der Energieberater die Rechnungen und die korrekte Ausführung. Er erstellt die BnD.
- Gutschrift des Tilgungszuschusses: Die Bank reicht die BnD bei der KfW ein. Anschließend wird der Tilgungszuschuss Ihrem Darlehenskonto gutgeschrieben. Ihre Restschuld sinkt sofort dramatisch, und die monatliche Rate oder die Laufzeit reduziert sich entsprechend.
Häufig gestellte Fragen (FAQ)
Was genau versteht die KfW unter einem "Effizienzhaus"? Ein KfW-Effizienzhaus ist ein technischer Standard, der angibt, wie hoch der Primärenergiebedarf und der Transmissionswärmeverlust eines Gebäudes im Vergleich zu einem Referenzgebäude aus dem Gebäudeenergiegesetz (GEG) ist. Ein Effizienzhaus 55 benötigt beispielsweise nur 55 % der Energie des Referenzgebäudes.
Werden Maßnahmen zur Klimaresilienz auch ohne eine komplette energetische Sanierung gefördert? Nein, die beschriebenen massiven Tilgungszuschüsse der KfW greifen in dieser Form nur im Rahmen einer ganzheitlichen Sanierung zum Effizienzhaus-Standard. Wer lediglich eine einzelne Markise montieren möchte, kann diese Kosten nicht isoliert über dieses KfW-Programm abrechnen. Hier kämen eher Steuerboni oder kommunale Sonderprogramme in Betracht.
Muss ich den Tilgungszuschuss versteuern? Nein, staatliche Tilgungszuschüsse für private Wohngebäude, die zur Selbstnutzung oder zur Vermietung gedacht sind, stellen in der Regel keine steuerpflichtigen Einnahmen für Privatpersonen dar. Werden die Sanierungskosten jedoch steuerlich geltend gemacht (AfA), mindert der Zuschuss die Bemessungsgrundlage.
Wie lange dauert die Bearbeitung des Antrags? Wenn der Energieberater die „Bestätigung zum Antrag“ (BzA) fehlerfrei erstellt hat, erfolgt die Zusage durch die KfW über die Hausbank oft innerhalb weniger Tage bis Wochen. Der Flaschenhals ist derzeit meist nicht die KfW, sondern die Terminverfügbarkeit der Energieberater und Handwerker.
Wichtigste Erkenntnisse
- Paradigmenwechsel: Sanierung bedeutet heute nicht mehr nur Wärmedämmung, sondern aktiven Schutz vor den spürbaren Klimafolgen wie Extremhitze und Starkregen.
- Höchste Zuschüsse: Die Verknüpfung von Effizienzhaus-Sanierung mit Klimaresilienz eröffnet den Zugang zu enormen Tilgungszuschüssen von potenziell bis zu 45 % der Kreditsumme.
- Werterhalt: Investitionen in Hitzeschutz (z. B. smarte Beschattung, Gründächer) und Starkregenvorsorge (Rückstauklappen, Entsiegelung) sichern den Immobilienwert und verhindern existenzbedrohende Elementarschäden.
- Expertenpflicht: Ohne einen zertifizierten Energieeffizienz-Experten ist der Zugang zu den Fördertöpfen verschlossen.
- Vorab-Genehmigung: Niemals mit dem Bau oder der Auftragsvergabe beginnen, bevor die KfW-Zusage schriftlich vorliegt.
Fazit & Ausblick
Die neue KfW-Förderung für klimaresiliente Bestandsgebäude ist ein großer Wurf der Bundesregierung. Sie setzt die richtigen Anreize zur richtigen Zeit. Die Kombination aus zinsverbilligten Darlehen und hohen Tilgungszuschüssen macht tiefgreifende Sanierungen wirtschaftlich enorm attraktiv.
Wer aktuell über die Sanierung seiner Immobilie nachdenkt, sollte unbedingt über den Tellerrand der reinen Heizkostenersparnis blicken. Ein Haus, das im Winter wohlige Wärme hält und im Sommer angenehm kühl bleibt, ohne bei einem Unwetter den Keller unter Wasser zu setzen, ist das ultimative Wohnziel der Zukunft. Nutzen Sie das Zeitfenster dieser lukrativen Förderkulisse. Sprechen Sie mit einem Energieberater, lassen Sie Ihr Gebäude auf Herz und Nieren prüfen und machen Sie Ihr Zuhause sturmfest, hitzeresistent und zukunftssicher. Die Investition lohnt sich – für das eigene Wohlbefinden, den Kontostand und den Erhalt unserer Umwelt.
Quellen und weiterführende Dokumente
Hier finden Sie die im Artikel hinterlegten Quellen. Eine Kennzeichnung der Förderstelle beschreibt die Herkunft des Links, nicht die fachliche Prüfung des Artikels. Verbindlich bleiben die aktuellen Unterlagen der jeweiligen Förderstelle.
Redaktion und Korrekturen
Maßstab für Quellenarbeit und Korrekturen sind die Redaktionsrichtlinien und auf Über uns.
Ähnliche Förderprogramme
Garten und Hitzeschutz: Maßnahmen und Förderung prüfen
Garten und Gebäude an Hitze und Starkregen anpassen: Begrünung, Entsiegelung und Projektplanung. Förderbedingungen und zuständige Stellen gezielt prüfen.
KfW-Förderung & Baufinanzierung 2026: Der strategische Wegweiser für den Hauskauf trotz hoher Zinsen
Wie Sie KfW-Kredite und klassische Bankdarlehen im aktuellen Zinsumfeld optimal kombinieren. Ein Leitfaden für Hauskauf und klimafreundlichen Neubau.
KfW-Förderung „Jung kauft Alt“: Verbesserte Konditionen für Familien ab August 2026 im Detail
Bund und KfW haben die Bedingungen für die Bestandsförderung „Wohneigentum für Familien“ (KfW 300) im August 2026 spürbar verbessert. Unser Fachratgeber zeigt, wer profitiert, wie hoch die Kredite ausfallen und wie der Erwerb sanierungsbedürftiger Immobilien gefördert wird.