KfW-Neubau: Tilgungszuschuss für Ihr Traumhaus ist zurück
Die Rückkehr der Tilgungszuschüsse für klimafreundliche Neubauten ist beschlossen. Private Bauherren profitieren nun wieder von günstigen Zinsen und massiven Fördergeldern für den Weg ins Eigenheim.
Ein kollektives Aufatmen geht durch die deutsche Baubranche und durch unzählige Familien, die den Traum vom Eigenheim in den letzten Monaten auf Eis legen mussten. Die Rahmenbedingungen für den Hausbau waren zuletzt alles andere als rosig: galoppierende Baukosten, Handwerkermangel, unterbrochene Lieferketten und vor allem rasant gestiegene Bauzinsen machten die Kalkulation für viele Bauwillige zu einem mathematischen Albtraum. Doch nun gibt es einen gewaltigen Lichtblick am Horizont: Die neue staatliche Förderung für klimafreundliche Neubauten ermöglicht privaten Häuslebauern ab sofort wieder den Zugang zu zinsgünstigen Krediten gepaart mit den so schmerzlich vermissten und äußert attraktiven Tilgungszuschüssen.
Dieser Beitrag beleuchtet detailliert, warum dieser Schritt für private Bauherren ein absoluter Gamechanger ist, welche technischen Hürden für den begehrten Maximalzuschuss übersprungen werden müssen und wie Sie jetzt geschickt agieren, um die maximalen Fördersummen rechtzeitig für Ihr Projekt zu sichern.
Hintergrund und Kontext: Das lange Warten auf den Befreiungsschlag
Wer in den vergangenen zwei Jahren bauen wollte, brauchte Nerven aus Stahl. Nachdem die ehemals sehr großzügige und flächendeckende KfW-55-Förderung extrem abrupt und ohne Vorwarnung durch das Bundeswirtschaftsministerium gestoppt wurde, fiel der Neubausektor in eine tiefe Schockstarre. Politisch wurde diskutiert, Fördertöpfe wurden umgeschichtet, kurzzeitige Interimsprogramme wurden gestartet und oftmals noch am selben Tag wegen Überzeichnung wieder geschlossen.
Die darauffolgenden Förderprogramme konzentrierten sich primär auf reine Zinssubventionen. Das bedeutet: Bauherren bekamen über die Kfw-Förderung zwar Kredite, die unter dem marktüblichen Zinsniveau lagen, der „echte“ Zuschuss, also geschenktes Geld vom Staat, der direkt die Darlehenssumme reduziert, fehlte jedoch völlig. Für viele Banken und Finanziers war dies in Zeiten hoher Baukosten zu wenig, um die Eigenkapitalhürden der Familien auszugleichen. Die Genehmigungszahlen für Wohngebäude stürzten infolgedessen drastisch ab.
„Der Verzicht auf echte Zuschüsse im Neubaubereich war rückblickend ein massiver Bremsklotz für den deutschen Wohnungsbau. Dass die Politik nun nachgesteuert hat und den klassischen Tilgungszuschuss reanimiert, ist die wichtigste baupolitische Entscheidung dieses Jahres.“ – Prof. Dr. Bauwesen, Institut für Bauforschung
Angesichts eklatanter Wohnungsknappheit und dem drohenden Einbruch der Bauwirtschaft hat die Bundesregierung nun endlich die Reißleine gezogen. Das überarbeitete Programm „Klimafreundlicher Neubau“ (KFN) verbindet nun wieder zinsverbilligte Darlehen mit einem echten Tilgungszuschuss. Der Clou dabei: Die Förderung richtet sich ganz gezielt auf extrem nachhaltige Konzepte.
Die neue KfW-Förderung im Detail: Die Mechanik der Bezuschussung
Kern des neuen Förderregimes ist die Rückkehr zur Doppelförderung innerhalb eines Produktes: Ein exzellenter Zins, der die monatliche Belastung drückt, und ein Tilgungszuschuss, der die Gesamtlaufzeit und die Restschuld minimiert. Verglichen mit einem unregulierten Bankdarlehen von einer gewöhnlichen Hausbank ergeben sich hier schnell Zins- und Gebührenersparnisse im hohen fünfstelligen Bereich.
Zinsvorteile, die den Unterschied machen
Während der reguläre Bauzins am freien Kapitalmarkt aktuell zwischen 3,5 % und 4,5 % für eine zehnjährige Zinsbindung pendelt, greift die neue KFN-Förderung der KfW diesen Zinssatz vehement an. Geförderte Bauherren können, je nach Laufzeit und Bonität, mit Zinssätzen rechnen, die teilweise um bis zu zwei Prozentpunkte unter dem Marktniveau liegen. Bei einem Förderkreditvolumen von 150.000 Euro bedeutet allein das eine Zinsersparnis von bis zu 3.000 Euro – und zwar jedes Jahr!
Der Tilgungszuschuss als Booster für das Eigenkapital
Das eigentliche Highlight ist jedoch der wieder eingeführte Tilgungszuschuss. Dieser funktioniert psychologisch, aber auch rechnerisch wie ein gigantischer Rabatt auf Ihr fertiges Haus. Er wird nicht bar auf das Konto überwiesen, sondern nach dem erfolgreichen Abschluss des Bauprojekts und Einreichung der finalen Nachweise direkt der Kreditsumme gutgeschrieben.
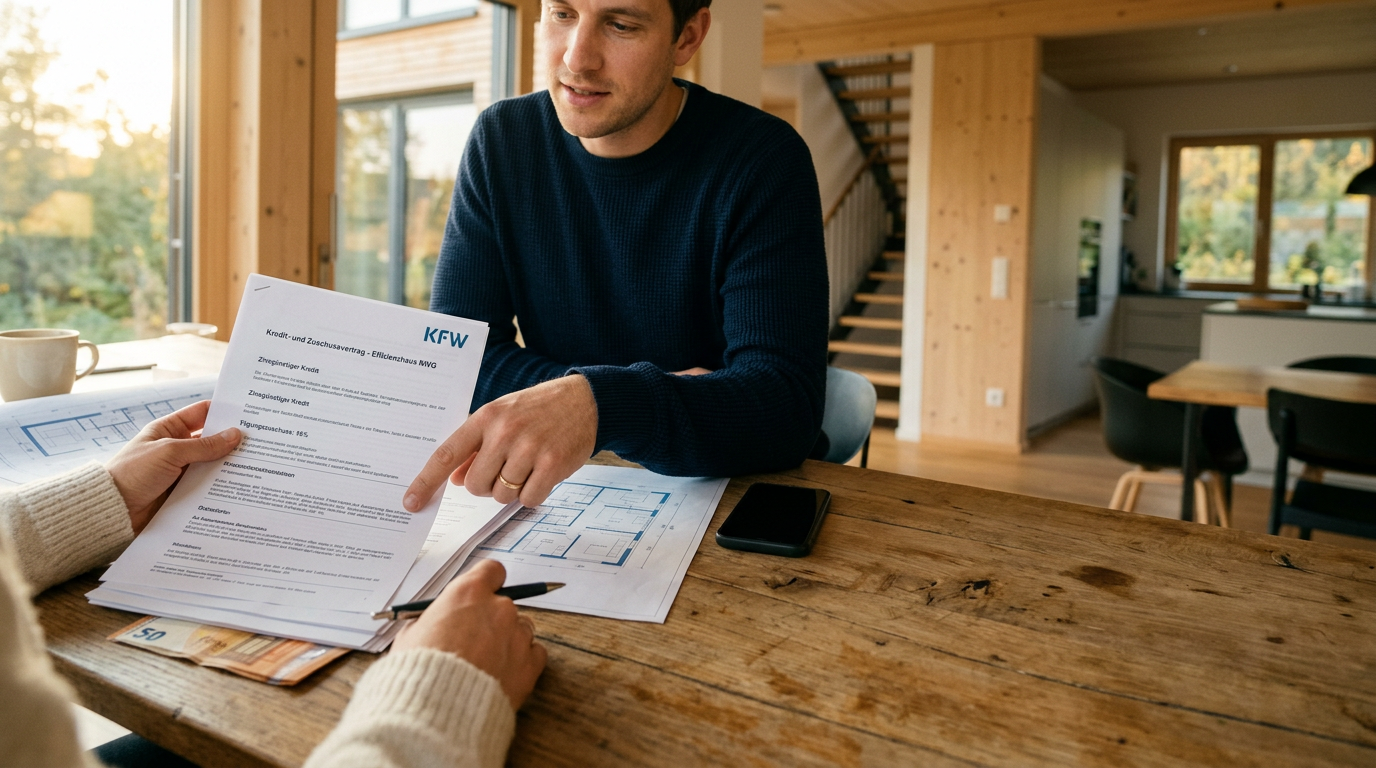
Ein Beispiel: Sie nehmen den Maximalkreditbetrag von 150.000 Euro in Anspruch. Bei einem Tilgungszuschuss von 10 % sinkt Ihre Darlehensschuld nach Abschluss der Bauphase automatisch auf 135.000 Euro. Die 15.000 Euro sind in diesem Fall echtes, geschenktes Geld. Dies wirkt sich nicht nur positiv auf die Zinslast der verbleibenden Laufzeit aus, sondern stärkt auch sofort Ihre Eigenkapitalquote, was bei eventuellen Anschlussfinanzierungen Gold wert ist.
Strenge Regeln: Kein Zuschuss ohne Klimaschutz
Die Zeiten, in denen es Fördergelder nach dem Gießkannenprinzip für mäßig gedämmte Einfamilienhäuser mit konventionellen Gasheizungen gab, sind endgültig vorbei. Wer heute den Staat an den Baukosten beteiligen möchte, muss ökologisch und nachhaltig in der absoluten Spitzenklasse bauen. Wer diese Hürden scheut, dem bleibt als Alternative eine Energieeffiziente Sanierung eines Bestandsgebäudes, bei der ebenfalls teils hohe Prämien abgerufen werden können.
Mindeststandard: Das Effizienzhaus 40
Das absolute Fundament für überhaupt jede Förderung im Neubaubereich ist das Erreichen des KfW-Effizienzhaus-40-Standards. Ein solches Gebäude benötigt im Referenzvergleich nur noch 40 Prozent der Primärenergie. Doch das allein reicht nicht mehr. Früher reichte eine dicke Dämmung und eine Wärmepumpe. Heute gilt eine neue Messgröße: Die über den gesamten Lebenszyklus des Gebäudes anfallenden Treibhausgasemissionen.
Lebenszyklusanalyse (LCA) im Zentrum
Neu ist die Verpflichtung zur Durchführung einer sogenannten Lebenszyklusanalyse (Life Cycle Assessment). Hierbei wird berechnet, wie viel CO2 nicht nur im laufenden Betrieb, sondern auch durch die Herstellung und den Transport der Baumaterialien sowie den späteren potenziellen Abriss ausgestoßen wird.
Wer primär mit Beton und fossil intensiv brennenden Ziegeln baut, wird enorme Probleme haben, die Grenzwerte einzuhalten. Wer hingegen auf die ressourcenschonende Holzständerbauweise setzt, natürliche Dämmstoffe wie Zellulose oder Hanf nutzt und langlebige Materialien verbaut, hat eine wesentlich bessere Ökobilanz vorzuweisen.
Das Qualitätssiegel Nachhaltiges Gebäude (QNG)
Wer nicht nur den Basiszuschuss, sondern den absoluten Spitzen-Fördertopf abräumen will, kommt um eine staatlich anerkannte Zertifizierung nicht herum: Das „Qualitätssiegel Nachhaltiges Gebäude“ (QNG).
Dieses Siegel prüft noch weitergehende Kriterien:
- Schadstofffreiheit: Völliger Verzicht auf gesundheitsschädliche Materialien, Lacke oder Klebstoffe.
- Barrierefreiheit: Flexibilität der Grundrisse für spätere Lebensphasen.
- Thermischer Komfort: Schutz vor sommerlicher Überhitzung (immer wichtiger im Klimawandel).
- Flächenversiegelung: Schonender Umgang mit dem Baugrund und der Biodiversität vor Ort.
Ein QNG-Zertifikat kostet in der Erstellung durch eigens geschulte Auditoren zwar Geld – meist zwischen 3.000 und 5.000 Euro bei einem Einfamilienhaus – doch der Return on Investment ist durch den wesentlich höheren Tilgungszuschuss rasant wieder eingefahren.
Aktuelle Entwicklungen
Die finanzielle Ausstattung der neuen Förderperiode zeigt deutlich, wie ernst es der Bund mit der Belebung des Marktes meint. So hat das Bauministerium zusammen mit dem Finanzministerium weitreichende Milliardenbudgets für das laufende und das kommende Jahr blockiert.
Dennoch raten Experten zur Eile. Gerade weil der klassische Tilgungszuschuss ein derart starker Hebel für private Haushalte ist, rechnet man in Finanzkreisen mit einem massiven Run auf die Förderkredite. Der Zentralverband des Deutschen Baugewerbes vermeldet bereits einen „erheblichen Anstieg an Beratungsgesprächen“ seit Bekanntwerden der neuen Richtlinien. Auch die Förderdatenbank des Bundes verzeichnet Rekordzugriffe in der neuen Kategorie des klimafreundlichen Neubaus.
Der Bund hat zwar versichert, dass ein abruptes Förder-Stopp-Szenario wie Anfang 2022 unter dem aktuellen Wirtschaftsminister vermieden werden soll, doch sobald die Haushaltsmittel für das laufende Jahr ausgeschöpft sind, könnten vorübergehende Antragsstopps verhängt werden, die das Bauprojekt empfindlich verzögern können.
Wichtige Fakten & Daten auf einen Blick
Damit Sie Ihr Budget exakt planen können, hier die harten Fakten der neuen Förderung im Schnellüberblick:
- Förderfähige Kreditsumme: Bis zu 100.000 Euro pro Wohneinheit im Standard-KFN, bis zu 150.000 Euro pro Wohneinheit mit QNG-Premium-Zertifizierung.
- Höhe des Tilgungszuschusses: Während der Basis-Zuschuss meist bei 5% bis 10% liegt, kann er bei exzellenten QNG-Bauten plus Familienboni (je nach individuellem Zusatzprogramm) sogar bei bis zu 15% der Darlehenssumme einrasten. Das sind in der Spitze bis zu 22.500 Euro geschenktes Geld vom Staat.
- Kombinierbarkeit: Eine Kombination mit dem speziellen Förderprogramm „Wohneigentum für Familien (WEF)“ ist unter strengen Einkommensvoraussetzungen möglich und erhöht die Gesamteffizienz erheblich.
- Heizvorgaben: Keine fossilen Brennstoffe. In 95 % der Fälle läuft es auf eine moderne Wärmepumpe oder die Anbindung an ein lokales Wärmenetz hinaus.
- Baubegleitung: Zwingend erforderlich. Ein in der Expertenliste des Bundes zugelassener Energieberater muss Planung und Baufortschritt lückenlos und weisungsbefugt protokollieren.
Auswirkungen
Die Implikationen dieses wieder eingeführten Förderinstruments sind enorm weitreichend, sowohl für die Makroökonomie als auch für die einzelnen privaten Haushalte in Deutschland.
Wirtschaftliche Erholung der Baubranche
Der Wohnungsbau in Deutschland war lange der Motor der Binnenkonjunktur. Wenn Bauherren wieder Vertrauen in ein verlässliches, stark gefördertes Finanzierungsumfeld gewinnen, werden wieder vermehrt Bauanträge gestellt. Davon profitieren Architektur- und Ingenieurbüros, regionale Handwerkbetriebe vom Maurer bis zum Heizungsinstallateur, sowie die gesamte Baustoffindustrie. Besonders die Vorreiter im Bereich der ökologischen Baustoffe (z. B. Hersteller von Holzfaserdämmung oder moderne Vorfertiger für Holzständerbauweisen) verzeichnen durch die strengen LCA-Vorgaben massive Marktzuwächse.
Entlastung und Sicherheit für Familien
Für private Bauherren ist die Auswirkung tiefgreifend: Der Tilgungszuschuss senkt das Risiko von Überschuldung durch die sofortige Minimierung der Kreditschuld und reduziert den laufenden Kapitaldienst (also die monatliche Rate) signifikant. Es rückt den Traum vom Eigenheim wieder ins Erreichbare für die solide verdienende Mittelschicht, für die der Zinsschock von 1 % auf teilweise fast 5 % in wenigen Monaten finanziell nicht abzufedern war.
„Wer heute strategisch plant, einen guten Energieberater vorschaltet und den QNG-Standard von Vornherein konsequent als Grundlage seiner Architektur ausruft, der baut nicht nur klimaneutral, sondern ironischerweise – rechnet man die Förderung mit ein – oft günstiger, als würde er sich mit dem architektonischen Mittelmaß zufriedengeben.“ – Sabine M., freie Finanzmaklerin.
Der perfekte Ablauf: Schritt für Schritt zur Maximalförderung
Wer kopflos in das Abenteuer Bau geht, läuft Gefahr, die Förderung gänzlich zu verspielen. Denn eine eiserne Regel der KfW gilt ausnahmslos: Kein Baubeginn (auch kein abgeschlossener Liefer- oder Leistungsvertrag) vor der offiziellen Antragstellung!
- Energieeffizienz-Experten einbinden: Suchen Sie als Erstes einen geprüften Berater aus der offiziellen Expertenliste. Er erarbeitet die Grundlage für den Bauantrag und simuliert das Effizienzhaus.
- Architektur und Materialwahl: Sprechen Sie mit dem Architekten explizit über das Ziel der KFN-QNG Förderung. Die Materialwahl muss für die Lebenszyklusanalyse dokumentiert werden.
- Bankgespräch und Antrag: Gehen Sie mit dem Formular „Bestätigung zum Antrag“ (BzA), die Ihnen Ihr Energieberater erstellt, zu Ihrer Hausbank. Diese reicht das Darlehen inklusive Tilgungszuschuss bei der KfW ein.
- Warten auf Zusage: Erst nach der erfolgreichen KfW-Zusage dürfen Sie die Bauverträge unterzeichnen oder den Spaten in die Erde stechen!
- Bauen & Dokumentieren: Der Energieberater und, sofern angestrebt, der QNG-Auditor, begleiten den Bau. Sämtliche Rechnungen, Lieferscheine und Zertifikate der Baustoffe müssen pedantisch archiviert werden.
- Abschrift und Gutschrift: Nach Einzug erstellt der Experte die „Bestätigung nach Durchführung“ (BnD). Die KfW prüft final, schreibt den Tilgungszuschuss auf dem Kreditkonto gut und erlässt Ihnen damit zehntausende Euro Schulden.
Häufig gestellte Fragen (FAQ)
1. Darf ich die KFN-Neubauförderung mit BAFA-Zuschüssen für die Heizung kombinieren? Leider nein. Eine Doppelförderung für dieselben Maßnahmen ist strikt ausgeschlossen. Die KFN-Förderung betrifft das Gebäude als systemisches Ganzes, was die CO2-neutrale Heizung zwingend miteinschließt. Einzelzuschüsse aus dem Bereich der BAFA-Zuschüsse sind dem Bestandsbau oder Sanierungsobjekten vorbehalten.
2. Was passiert, wenn mein Bauunternehmer während der Bauphase versehentlich unzulässige Materialien nutzt und die QNG-Kriterien dadurch verfehlt werden? Dies stellt in der Tat ein gigantisches Risiko dar. Wenn das QNG-Zertifikat am Ende des Bauprojekts aufgrund nicht genehmigter Materialien (zum Beispiel stark emissionshaltige Lacke im Innenbereich) verweigert wird, verfällt der gesamte gebundene Zuschuss-Boost für das QNG-Niveau. Bauherren müssen die Materialien vertraglich streng mit dem ausführenden Bauunternehmen absichern und den Energie-Auditor bei allen Materialentscheidungen miteinbeziehen.
3. Wir haben das Grundstück bereits gekauft und notariell beurkundet, greift die Regelung des "vorzeitigen Maßnahmenbeginns" hier schon? Glücklicherweise gilt der Kauf des Baugrundstücks selbst nicht als vorzeitiger Maßnahmenbeginn im Sinne der Förderrichtlinien. Sie können das Grundstück also bereits aus eigenen Mitteln gesichert haben. Lediglich Liefer- und Leistungsverträge bezogen auf das eigentliche Gebäude (Tiefbau, Fundament, Rohbau, Hauskaufvertrag bei Fertighäusern) dürfen vor Antragstellung nicht rechtskräftig unterschrieben sein.
4. Sind Fördermittel garantiert, wenn mein Architekt den Standard exakt plant? Nein. Es gibt in Deutschland bei KfW-Programmen grundsätzlich keinen Rechtsanspruch auf die Fördermittel. Wenn das vom Haushaltsgesetzgeber zur Verfügung gestellte Budget für das entsprechende Jahr aufgebraucht ist, ist ein Antragsstopp das unausweichliche Resultat. Wer die Kriterien erfüllt, aber den Antrag zu spät stellt (nachdem die Töpfe leer sind), geht leider leer aus. Handeln Sie daher weitsichtig und schnell.
Wichtigste Erkenntnisse
- Das Comeback des Jahres: Der Tilgungszuschuss – also de facto geschenktes Geld, das Ihre Restschuld minimiert – kehrt zurück und belebt den Markt für die private Baufinanzierung massiv.
- Nachhaltigkeit ist Pflicht: Es werden keine fossilen Standardprojekte mehr subventioniert. Nur wer den KfW 40 Standard erreicht (und bestenfalls mit QNG zertifiziert) profitiert.
- Hoher Boost durch QNG: Ein „Qualitätssiegel Nachhaltiges Gebäude“ verlangt zwar zunächst höhere Nachweiskosten, bringt aber das absolute Maximum an Darlehens- und Zuschusssumme.
- Strikte Reihenfolge: Niemals Verträge mit Baufirmen unterschreiben, bevor die Finanzierung samt Fördermittel offziell durch die KfW bewilligt wurde.
Fazit & Ausblick
Die Wiederinbetriebnahme der echten, nicht-rückzahlbaren Tilgungszuschüsse im Programm „Klimafreundlicher Neubau“ (KFN) ist ein extrem starkes Signal des Gesetzgebers. Es honoriert all diejenigen, die bereit sind, in zukunftsweisende, umweltschonende und energieeffiziente Eigenheime zu investieren.
Für viele junge Familien und Bauherren ist es schlicht der Rettungsanker, durch den sich ein lange Zeit unbezahlbares Immobilienprojekt durch günstige Annuitätsdarlehen und drastische Darlehensabbauten doch noch realisieren lässt. Angesichts der ungewissen wirtschaftlichen Großwetterlage und der begrenzten staatlichen Budgets lautet das Gebot der Stunde jedoch: Fokussierung und Konsequenz.
Wer die Entscheidung zum Hausbau bereits in sich trägt, sollte die Planungsprozesse nun unverzüglich aus der Schublade holen, das Projekt zusammen mit einem ausgewiesenen Experten für Klimafreundliches Bauen konkretisieren und sich das begehrte Stück vom Förderkuchen sichern, solange die Töpfe gut gefüllt und geöffnet sind. Die Chance auf ein stark bezuschusstes, eigenes umweltfreundliches Zuhause war in den letzten fünf Jahren selten so greifbar wie exakt in diesem Moment.
Quellen und weiterführende Dokumente
Hier finden Sie die im Artikel hinterlegten Quellen. Eine Kennzeichnung der Förderstelle beschreibt die Herkunft des Links, nicht die fachliche Prüfung des Artikels. Verbindlich bleiben die aktuellen Unterlagen der jeweiligen Förderstelle.
- KfWKfW
- Förderdatenbank des BundesFörderdatenbank
Redaktion und Korrekturen
Maßstab für Quellenarbeit und Korrekturen sind die Redaktionsrichtlinien und auf Über uns.
Ähnliche Förderprogramme
Garten und Hitzeschutz: Maßnahmen und Förderung prüfen
Garten und Gebäude an Hitze und Starkregen anpassen: Begrünung, Entsiegelung und Projektplanung. Förderbedingungen und zuständige Stellen gezielt prüfen.
KfW-Förderung & Baufinanzierung 2026: Der strategische Wegweiser für den Hauskauf trotz hoher Zinsen
Wie Sie KfW-Kredite und klassische Bankdarlehen im aktuellen Zinsumfeld optimal kombinieren. Ein Leitfaden für Hauskauf und klimafreundlichen Neubau.
KfW-Förderung „Jung kauft Alt“: Verbesserte Konditionen für Familien ab August 2026 im Detail
Bund und KfW haben die Bedingungen für die Bestandsförderung „Wohneigentum für Familien“ (KfW 300) im August 2026 spürbar verbessert. Unser Fachratgeber zeigt, wer profitiert, wie hoch die Kredite ausfallen und wie der Erwerb sanierungsbedürftiger Immobilien gefördert wird.