KfW-Neubau: Neue Limits für das Familien-Traumhaus
Mit den massiv erhöhten Einkommensgrenzen der KfW-Förderung 'Wohneigentum für Familien' wird der klimafreundliche Neubau endlich wieder bezahlbar. Entdecken Sie alle Details zu den neuen Konditionen und Zinsvorteilen.
Der Traum vom Eigenheim rückt wieder in greifbare Nähe
Für viele junge Familien in Deutschland schien der Wunsch nach den eigenen vier Wänden in den vergangenen Jahren fast unerreichbar geworden zu sein. Eine brisante Mischung aus drastisch gestiegenen Bauzinsen, explodierenden Baukosten und verschärften energetischen Anforderungen brachte den privaten Wohnungsneubau nahezu zum Erliegen. Die Bundesregierung und die Kreditanstalt für Wiederaufbau (KfW) haben auf diesen enormen Druck reagiert und das Förderprogramm "Wohneigentum für Familien" (WEF) grundlegend überarbeitet.
Besonders die deutliche Anhebung der zu versteuernden Einkommensgrenze stellt einen signifikanten Paradigmenwechsel dar. Während frühere Hürden von vielen durchschnittlichen Doppelverdiener-Haushalten schlichtweg gerissen wurden – wodurch eine Förderung ausgeschlossen war – zielt die Neuausrichtung nun exakt auf jene breite gesellschaftliche Mitte ab, die am dringendsten auf finanzielle Unterstützung angewiesen ist. Ergänzt durch das allgemeine Wohneigentumsprogramm (KfW 124) entsteht so ein robustes Sicherheitsnetz für Bauherren, das den Erwerb von erstem Wohneigentum wieder zu einer realistischen Option macht.
In diesem umfassenden Artikel beleuchten wir die genauen Konditionen, die makroökonomischen Hintergründe und erklären Schritt für Schritt, wie angehende Bauherren und Immobilienkäufer von den stark zinsverbilligten Krediten profitieren können.
Hintergrund und Kontext: Warum die neuen Einkommensgrenzen ein Gamechanger sind
Um die Bedeutung der aktuellen Anpassungen vollumfänglich zu verstehen, lohnt sich ein Blick auf die Entwicklung der Immobilienförderung in Deutschland. Nachdem das beliebte, jedoch wenig zielgerichtete "Baukindergeld" ausgelaufen war, stand die Bundesregierung vor der Herausforderung, eine Nachfolgeregelung zu schaffen, die zwei zentrale politische Ziele vereint: die Unterstützung junger Familien bei der Vermögensbildung einerseits und das Forcieren des klimaneutralen Bauens andererseits.
So entstand das Programm "Wohneigentum für Familien", das die Gewährung extrem zinsgünstiger Kredite an strenge ökologische Standards – konkret den Standard "Klimafreundlicher Neubau" – sowie an maximale Einkommensgrenzen koppelte.
Das Dilemma der ursprünglichen Konstruktion
In der Ursprungsfassung lag die Grenze des zu versteuernden Haushaltseinkommens bei 60.000 Euro für eine Familie mit einem Kind. Dieses Limit erwies sich in der wirtschaftlichen Realität schnell als architektonischer Geburtsfehler des Programms: Eine Familie mit einem Einkommen unterhalb von 60.000 Euro war angesichts der hohen Inflation und der Baupreise kaum in der Lage, die monatlichen Raten für einen Neubau zu stemmen – selbst wenn der KfW-Kredit stark zinsverbilligt war. Auf der anderen Seite fielen typische Facharbeiter-, Angestellten- oder Akademiker-Haushalte mit zwei Gehältern nahezu automatisch über diese Grenze, besaßen aber ebenfalls nicht genug Eigenkapital, um die freie Marktfinanzierung von annähernd 4 Prozent Zinsen zu bedienen.
Das Resultat war ernüchternd: Die Fördertöpfe blieben weitgehend ungenutzt, während zeitgleich die Zahl der Baugenehmigungen historisch einbrach.
Die politische Korrektur: Ein enormer Sprung nach oben
Auf massiven Druck aus der Bauwirtschaft, von Verbänden und nicht zuletzt durch die Realpolitik hat die Politik nachgebessert. Die Grenze des maximal zu versteuernden Haushaltseinkommens wurde spektakulär von 60.000 Euro auf 90.000 Euro angehoben (für Familien mit einem minderjährigen Kind im Haushalt). Für jedes weitere Kind erhöht sich diese Einkommensgrenze um zusätzliche 10.000 Euro.
"Die Anpassung der Fördergrenzen war kein bloßes politisches Entgegenkommen, sondern eine volkswirtschaftliche Notwendigkeit. Nur wenn die breite Mitte der Gesellschaft in die Lage versetzt wird, Wohneigentum zu bilden, lässt sich der eklatante Nachfrageeinbruch im Bausektor langfristig auffangen und stabilisieren." — Prof. Dr. h.c. Wirtschaftsweiser, in einer Analyse zur Wohnungsbaupolitik.
Das bedeutet konkret: Eine Familie mit drei Kindern darf nun ein zu versteuerndes Einkommen von bis zu 110.000 Euro aufweisen und fällt noch immer in das extrem attraktive Zinsraster der KfW-Förderung. Wichtig zu betonen ist hierbei der Begriff des zu versteuernden Einkommens. Da von Bruttoeinkommen noch Werbungskosten, Sonderausgaben, Kinderfreibeträge und Vorsorgeaufwendungen abgezogen werden, entspricht ein zu versteuerndes Einkommen von 90.000 Euro einem tatsächlichen Haushaltsbrutto von rund 110.000 bis 115.000 Euro.
Klimafreundlicher Neubau als Grundvoraussetzung
Wer an die günstigen Konditionen heranmöchte, darf jedoch nicht klassisch Stein auf Stein mit einer Gasheizung bauen. Das Förderprogramm "Wohneigentum für Familien" ist eng verzahnt mit der Erreichung strikter energetischer Kriterien.
Grundsätzlich differenziert die Förderung zwischen zwei Hauptstufen:
- Klimafreundliches Wohngebäude (Basisförderung): Das Gebäude muss die Anforderungen an ein Effizienzhaus 40 (EH40) erfüllen. Es darf kein Öl, Gas oder Biomasse (z.B. Pelletheizung) zur primären Wärmeerzeugung verbaut sein. Die CO2-Emissionen über den gesamten Lebenszyklus müssen unterhalb festgelegter Schwellenwerte der Gebäudeenergiegesetz-Normen bleiben.
- Klimafreundliches Wohngebäude mit QNG (Top-Förderung): Diese Stufe schüttet nicht nur höhere Kreditbeträge aus, sondern ist auch an weitaus strengere Zertifizierungen gebunden. Das Gebäude muss das "Qualitätssiegel Nachhaltiges Gebäude PLUS" (QNG-PLUS) oder das "QNG-PREMIUM" erlangen. Dieses Siegel betrachtet nicht nur den Energieverbrauch im laufenden Betrieb, sondern eine komplette Lebenszyklusanalyse (LCA). Dazu zählen die graue Energie in den Baustoffen, die Schadstofffreiheit der Innenraummaterialien und die spätere Rückbaubarkeit des Gebäudes.
In der Praxis beauftragen Bauherren frühzeitig einen zertifizierten Energieeffizienz-Experten, der den Bau engmaschig begleitet. Zwar treiben die Nachweise für EH40 und das QNG-Siegel die Baukosten initial in die Höhe (Expertenschätzungen gehen von ca. 5-8 Prozent Mehrkosten aus), doch dieser Vorabinvestition stehen immense Zinseinsparungen sowie dauerhaft niedrige Energiekosten in den Folgejahrzehnten gegenüber.
Aktuelle Entwicklungen: Die Anpassung der KfW-Programme und Synergien
In der modernen Förderlandschaft sind Bauprojekte selten singuläre Unterfangen. Familien kombinieren häufig Bausteine, um das maximale Volumen zu realisieren. Das klassische "KfW Wohneigentumsprogramm" (Programm 124) läuft parallel zum Programm "Wohneigentum für Familien" (Programm 300).
Während das Programm 124 mit bis zu 100.000 Euro Kreditvolumen zur finanziellen Grundausstattung gehört und ohne strenge Einkommensprüfungen für jedermann zugänglich ist, liefert das Programm 300 den entscheidenden Zins-Hebel. Wer geschickt finanziert, greift auf das familienfreundliche Programm für den Baukörper zurück und integriert gegebenenfalls weitere regionale Förderungen.
Allerdings gilt es, das sogenannte Kumulierungsverbot im Blick zu behalten. Der Bund verbietet es, für ein und dasselbe Bauteil doppelte Zuschüsse abzugreifen. Wer beispielsweise energetische Sanierungen an einem Bestandsgebäude durchführt, unterliegt völlig anderen Richtlinien als im Bereich Neubau. Es empfiehlt sich, frühzeitig einen Finanzierungsberater hinzuzuziehen, der die aktuellen Schnittstellen zwischen der Förderdatenbank des Bundes und den spezifischen Landesförderinstituten abgleicht.
Wichtige Fakten & Daten zur neuen KfW-Förderung
Das wahre Ausmaß der Förderung wird offensichtlich, wenn man die nackten Zahlen auf den Tisch legt. Betrachten wir die Kreditlimits und Zinskonditionen im Detail (Stand der aktuellen Neuregelung).
Maximale Kreditbeträge
Die Höhe der geförderten Kreditsumme orientiert sich kompromisslos an zwei Faktoren: Erstens der Zahl der im Haushalt lebenden minderjährigen Kinder und zweitens dem erreichten Baustandard (mit oder ohne QNG-Siegel).
Für Gebäude OHNE QNG-Siegel (Klimafreundliches Wohngebäude):
- Familien mit 1 oder 2 Kindern: bis zu 170.000 Euro
- Familien mit 3 oder 4 Kindern: bis zu 200.000 Euro
- Familien ab 5 Kindern: bis zu 220.000 Euro
Für Gebäude MIT QNG-Siegel (Qualitätssiegel Nachhaltiges Gebäude):
- Familien mit 1 oder 2 Kindern: bis zu 220.000 Euro
- Familien mit 3 oder 4 Kindern: bis zu 250.000 Euro
- Familien ab 5 Kindern: bis zu 270.000 Euro
Zinsvorteile, die zehntausende Euro sparen
Warum ist ein zinsverbilligtes Darlehen oft mehr wert als ein direkter Einmal-Zuschuss? Die Antwort liegt in der Mathematik der Zinseszinsen. Während markttypische Baufinanzierungen derzeit bei etwa 3,5 bis 4,0 Prozent effektivem Jahreszins pendeln, startet das KfW-Programm für Familien vielfach bei Traumkonditionen von unter 1,0 Prozent (je nach Zinsbindung und aktueller Marktschwankung oft sogar um die 0,5 Prozent bei 10 Jahren Zinsbindung).
Ein konkretes Rechenbeispiel: Nehmen wir eine Familie (2 Kinder), die ein Haus mit QNG-Standard baut und den Maximalsatz von 220.000 Euro abruft. Bei einem Marktzins von 3,8 Prozent zahlt die Familie im ersten Jahr allein 8.360 Euro Zinsen. Nutzt sie das KfW-Darlehen zu 0,8 Prozent, liegen die Zinskosten im ersten Jahr bei bescheidenen 1.760 Euro. Das ist eine Zinsersparnis von 6.600 Euro – und zwar allein im ersten Jahr! Hochgerechnet auf eine zehnjährige Zinsbindungsphase spart die Familie hier bequem Beträge im Bereich von 50.000 bis 60.000 Euro netto aus ihrem versteuerten Gehalt ein.
Der Weg zur Förderung: Planung und Beantragung
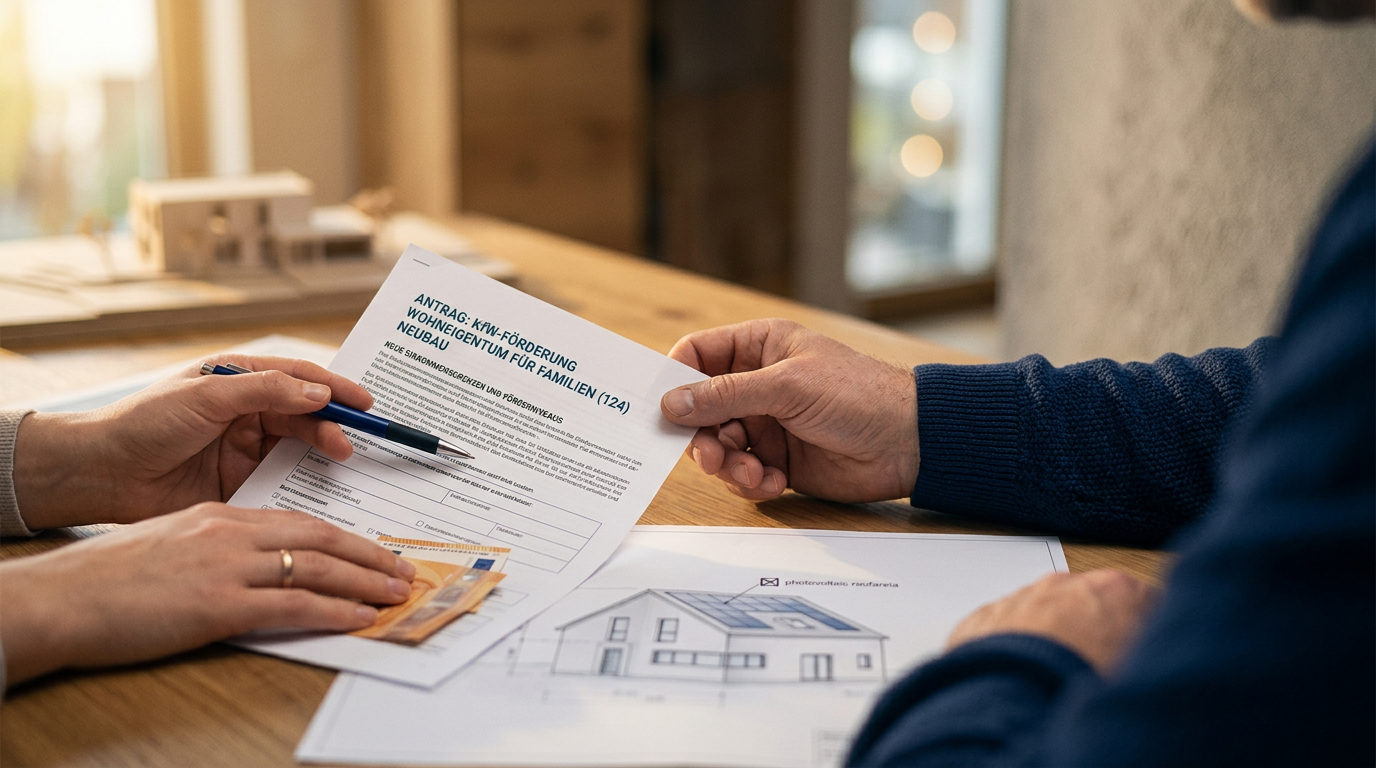
Der größte Fehler, den Bauherren bei staatlichen Zuschüssen oder Förderkrediten machen können, ist ein voreiliger Projektstart. Die wichtigste aller KfW-Regeln lautet: Der Kreditantrag muss zwingend VOR Beginn des Vorhabens, also vor Abschluss von Liefer- oder Leistungsverträgen, gestellt werden.
Der strukturierte Ablauf sieht idalerweise wie folgt aus:
- Energieeffizienz-Experten einbinden: Zuallererst wird ein zertifizierter Energieberater benötigt, der auf der Liste der Deutschen Energie-Agentur (dena) geführt ist. Er prüft, ob das geplante Traumhaus die Anforderungen an ein Effizienzhaus 40 erfüllt, und stellt die sogenannte "Bestätigung zum Antrag" (BzA) für die Bank aus.
- Prüfung von Zertifizierungen: Soll das Haus das QNG-Siegel erhalten, muss von Beginn an klar sein, welche Baumaterialien zulässig sind. Spätere Nachjustierungen sind teuer und fast unmöglich.
- Bankgespräch und Beantragung: Mit der BzA-ID des Energieberaters geht die Familie zu ihrem regulären Finanzierungspartner (z.B. Sparkasse, Volksbank, Geschäftsbank). Diese Bank fungiert als durchleitendes Institut. Sie prüft die Bonität, bündelt alle Darlehen (das reguläre Bankdarlehen plus den KfW-Kredit) und reicht den Antrag bei der KfW ein.
- Zusage abwarten: Erst wenn der Finanzierungspartner grünes Licht und den Bewilligungsbescheid der KfW übermittelt hat, dürfen die notariellen Kaufverträge unterschrieben oder die Verträge mit dem Bauunternehmen finalisiert werden.
- Umsetzung und Bestätigung: Nach Fertigstellung des Eigenheims erbringt der Energieeffizienz-Experte die "Bestätigung nach Durchführung" (BnD). Erst dann ist das Prozedere bei der KfW vollständig rechtssicher abgeschlossen und nachgewiesen.
Auswirkungen auf die Bau- und Immobilienwirtschaft
Die Anpassung der Förderrichtlinien hat nicht nur individuelle Gewinner, sondern zielt stark auf makroökonomische Effekte ab. Der Sektor des Wohnungsbaus hat stark zu kämpfen, Projektentwickler gerieten massenhaft in Insolvenz, Handwerksunternehmen klagten über leere Auftragsbücher.
Indem die Regierung gezielt die private Nachfrage der Mittelschicht anregt, setzt sie einen essenziellen Konjunkturimpuls. Für kleine und mittelständische Unternehmen (KMU) im Bausektor bedeuten diese Aufträge schlichtweg das wirtschaftliche Überleben. Werden wieder Einzelhäuser, Doppelhaushälften und Reihenhäuser geplant, kommt der Motor von der Holzindustrie über den Betonbauer bis hin zu Heizungstechnikern im Sanitärbereich wieder ins Laufen. Zusätzlich trägt dies dazu bei, dass Fachkräfte im Bereich nachhaltiger Baupraktiken gebunden und ausgebildet werden – Handlungsfelder, die stark im Einklang mit ehrgeizigen europäischen Förderprogrammen und dem European Green Deal stehen.
Häufig gestellte Fragen (FAQ)
1. Zählt zur Kinderzahl auch ein ungeborenes Kind?
Leider nein. Zum Zeitpunkt der Antragstellung muss das Kind bereits geboren sein, und Sie müssen für dieses Kind Kindergeld erhalten (oder berechtigt sein). Eine Schwangerschaft reicht für die Berücksichtigung der höheren Einkommensgrenze nicht aus.
2. Gilt die Einkommensgrenze von 90.000 Euro netto oder brutto?
Die Grenze bezieht sich auf das zu versteuernde Einkommen (zvE). Das zvE ist oft wesentlich niedriger als das Bruttoeinkommen, da Freibeträge, Sozialversicherungsabgaben und absetzbare Kosten (Werbungskosten) hier bereits abgezogen wurden. Die Daten werden anhand der durchschnittlichen Einkünfte aus den Steuerbescheiden des vorletzten und vorvorletzten Kalenderjahres vor Antragstellung ermittelt.
3. Was ist, wenn ich bereits Wohneigentum besitze?
Das neue Förderprogramm ist strikt für den Ersterwerb vorgesehen. Die antragstellenden Personen dürfen zuvor kein Wohneigentum besessen haben. Eine Umschuldung oder Nachfinanzierung bereits gestarteter oder gar gekaufter Immobilien ist ebenso ausgeschlossen.
4. Gilt die Förderung auch für den Bestands-Kauf?
Das Programm "Wohneigentum für Familien (300)" fördert ausschließlich den Neubau oder den Ersterwerb eines neu errichteten Gebäudes, dessen Bauabnahme maximal zwölf Monate zurückliegen darf. Ältere Bestandsimmobilien sind aus diesem spezifischen Programm ausgeschlossen, werden aber potenziell durch andere Bausteine der BEG (Bundesförderung für effiziente Gebäude) gefördert.
Wichtigste Erkenntnisse
- Die Einkommensgrenze ist stark gestiegen: Mit nun 90.000 Euro zu versteuerndem Einkommen (für eine Familie mit einem Kind) ist das Programm in der Mitte der Gesellschaft angekommen. Bei drei Kindern sind es bereits 110.000 Euro.
- Extremer Zinsvorteil: Die Zinssätze liegen oft mehrere Prozentpunkte unterhalb der Marktüblichkeit, was über die Laufzeit enorme Einsparungen sichert.
- Fokus Klimaschutz: Die Förderung gibt es nicht für konventionelle Gebäude, sondern nur für solche, die mindestens den Standard "Effizienzhaus 40" erreichen. Der Verzicht auf fossile Energieträger ist obligatorisch.
- Zertifizierung für Top-Summen: Wer die Maximalsumme von 270.000 Euro (bei 5+ Kindern) abrufen will, benötigt das staatliche QNG-Siegel, was eine exakte Planung durch Spezialisten erfordert.
- Timing ist entscheidend: Anträge müssen zwingend vor Start der Baumaßnahme respektive Vertragsunterzeichnung via Durchleitungsbank bei der KfW eingereicht werden.
Fazit & Ausblick
Das Förderprogramm "Wohneigentum für Familien" hat durch die drastischen Korrekturen der Einkommensgrenzen endlich jene Stoßkraft erhalten, die von Bauherren, der Wohnkonjunktur und der Finanzbranche monatelang gefordert wurde. Zwar bleiben die ökologischen Hürden (EH40 und optionale QNG-Zertifizierung) hoch, doch sie repräsentieren den unausweichlichen Standard des zukünftigen Wohnens. Ein energetisch zukunftsfestes Haus zu bauen, schützt Familien in den Folgejahren nicht nur nachhaltig vor steigenden Energiepreisen und potenziellen CO2-Steuern, sondern garantiert auch einen hohen Wiederverkaufswert der Immobilie.
Die neue KfW-Ausrichtung bietet damit den optimalen Katalysator: Der Staat übernimmt faktisch einen massiven Teil der Finanzierungskosten durch den Verzicht auf Zinserträge und öffnet damit auch Haushalten den Weg ins Haus, die unter reinen Marktkonditionen gescheitert wären.
Allen Interessierten sei geraten, die aktuelle Phase aufmerksam zu nutzen. Förderprogramme auf Bundesebene stehen stets unter dem Vorbehalt verfügbarer Haushaltsmittel. Die Geschichte zeigt, dass besonders attraktive Fördertöpfe im Laufe eines Jahres rasant austrocknen können, sobald sie einmal in das Bewusstsein der Allgemeinheit getreten sind. Sprechen Sie zeitnah mit Ihrem Energieeffizienz-Experten und der Hausbank, um Ihre Finanzierung solide einzutakten und sich die günstigen Gelder für den Start ins Traumhaus zu reservieren.
Quellen und weiterführende Dokumente
Hier finden Sie die im Artikel hinterlegten Quellen. Eine Kennzeichnung der Förderstelle beschreibt die Herkunft des Links, nicht die fachliche Prüfung des Artikels. Verbindlich bleiben die aktuellen Unterlagen der jeweiligen Förderstelle.
- Förderdatenbank des BundesFörderdatenbank
- KfWKfW
Redaktion und Korrekturen
Maßstab für Quellenarbeit und Korrekturen sind die Redaktionsrichtlinien und auf Über uns.
Ähnliche Förderprogramme
Garten und Hitzeschutz: Maßnahmen und Förderung prüfen
Garten und Gebäude an Hitze und Starkregen anpassen: Begrünung, Entsiegelung und Projektplanung. Förderbedingungen und zuständige Stellen gezielt prüfen.
KfW-Förderung & Baufinanzierung 2026: Der strategische Wegweiser für den Hauskauf trotz hoher Zinsen
Wie Sie KfW-Kredite und klassische Bankdarlehen im aktuellen Zinsumfeld optimal kombinieren. Ein Leitfaden für Hauskauf und klimafreundlichen Neubau.
KfW-Förderung „Jung kauft Alt“: Verbesserte Konditionen für Familien ab August 2026 im Detail
Bund und KfW haben die Bedingungen für die Bestandsförderung „Wohneigentum für Familien“ (KfW 300) im August 2026 spürbar verbessert. Unser Fachratgeber zeigt, wer profitiert, wie hoch die Kredite ausfallen und wie der Erwerb sanierungsbedürftiger Immobilien gefördert wird.